Investițiile pentru începători înseamnă plasarea banilor în active financiare, cum ar fi acțiunile, obligațiunile sau fondurile, pentru a construi avere în timp, cu acceptarea faptului că valoarea lor poate scădea. Acest risc este prețul unor randamente pe care conturile de economii nu le pot egala. Pe perioade de mai multe decenii, aceste randamente au fost în medie de aproximativ 7–10% pe an pentru indicii bursieri largi, precum S&P 500 și MSCI World Index, fără nicio garanție pentru un an anume. Pentru un începător, punctul de pornire obișnuit este un fond index sau un ETF cu costuri reduse, cumpărat printr-o platformă reglementată și completat în fiecare lună.
Economisirea păstrează banii în siguranță până la limita unei garanții a depozitelor, dar banii ținuți la dobânzi mici pierd în fiecare an din puterea de cumpărare din cauza inflației. Tradingul urmărește mișcările de preț pe termen scurt și cere cunoștințe, instrumente și timp diferite. Investiția păstrează activele ani sau decenii la rând, iar acești ani lasă dobânda compusă să lucreze. O investiție de 5.000 lei care crește cu 7% pe an ajunge la aproximativ 38.000 lei după 30 de ani, pentru că fiecare câștig anual produce, la rândul lui, randamente proprii.
Un începător poate pierde o parte din suma investită sau chiar toată suma, pentru că aceleași piețe care înmulțesc banii îi pot și reduce. În criza financiară din 2008, S&P 500 a scăzut cu aproximativ 57% de la maxim la minim. Primele riscuri pe care le întâlnește un începător sunt riscul de piață, riscul de lichiditate și riscul de concentrare. Înainte de primul leu investit, un începător pune în ordine trei condiții prealabile: un fond de urgență care acoperă cheltuielile pe 3–6 luni, datoriile cu dobândă mare ținute sub control și un orizont de timp de cel puțin cinci ani.
După ce condițiile prealabile sunt îndeplinite, începătorul alege ce să cumpere. Investiția pasivă urmărește un indice de piață în loc să aleagă acțiuni individuale și este alegerea implicită pentru un începător, pentru că, pe perioade de 15 ani, aproximativ 85–90% dintre fondurile administrate activ care investesc în companii mari nu reușesc să depășească indicele de referință. Cele șase tipuri principale de investiții sunt acțiunile, obligațiunile, ETF-urile, fondurile mutuale, fondurile index și serviciile robo-advisor, iar criptomonedele rămân un activ speculativ în afara lor. Fondul index se potrivește primei investiții, pentru că deține sute sau mii de companii într-o singură achiziție. Costul lui contează totuși, pentru că, pe decenii, comisioanele de tranzacționare, rata totală a cheltuielilor (TER), diferența dintre prețul de cumpărare și cel de vânzare (bid-ask spread) și taxele de custodie se adună împotriva randamentelor.
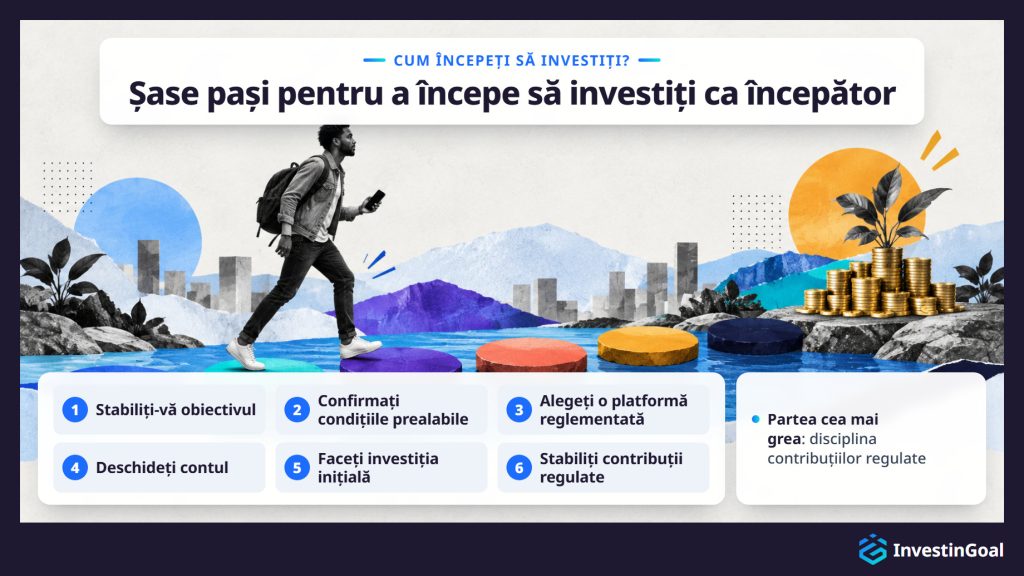
Începutul urmează șase pași: stabiliți un obiectiv, confirmați condițiile prealabile, alegeți o platformă reglementată, deschideți un cont, faceți investiția inițială și automatizați contribuțiile regulate. Suma este o barieră mai mică decât își închipuie majoritatea începătorilor, pentru că multe platforme acceptă 5 lei, iar 250 lei pe lună ajung pentru a construi o poziție diversificată. Începătorii greșesc cel mai des prin încercarea de a ghici momentul pieței, prin vânzarea în panică în timpul unei scăderi, prin investiția fără fond de urgență, prin concentrarea capitalului într-un singur activ și prin ignorarea comisioanelor. Fondul index protejează împotriva concentrării, pentru că oferă diversificare în mod automat.
Un plan de investiții leagă pașii între ei prin cinci elemente: un obiectiv financiar, un orizont de timp, o evaluare sinceră a toleranței la risc, o asset allocation și un calendar de monitorizare. Planul se sprijină pe două strategii care cer puține decizii: investiția pasivă în fonduri index și dollar-cost averaging (DCA), adică investirea unei sume fixe la intervale regulate. Banii rămân investiți cel puțin cinci ani, pentru că ferestrele mai scurte expun investitorii unei game mult mai largi de rezultate. Ei se află într-un cont de brokeraj la un broker sau la o platformă reglementată, iar un începător alege platforma mai întâi după reglementare, apoi după produse, comisioane, depunerea minimă și ușurința în utilizare.
Care este scopul dumneavoastră principal în citirea acestui ghid?
Alegeți una singură variantă și vedeți cum se compară răspunsul dumneavoastră cu cel al altor cititori.
Ce este investiția?
Investiția înseamnă plasarea banilor în active financiare, cum ar fi acțiunile, obligațiunile sau fondurile, în așteptarea unor randamente și a construirii averii în timp. Spre deosebire de cheltuire sau de economisire, investiția presupune acceptarea posibilității unei pierderi în schimbul șansei de a crește capitalul inițial.
Distincția contează, pentru că stabilește raportul dintre risc și câștig care stă în spatele fiecărei decizii de investiții. Când investiți, obțineți o expunere la piață. Valoarea activelor dumneavoastră se mișcă odată cu piețele de care sunt legate. Această expunere creează potențialul de creștere, dar tot ea face posibilă pierderea. Plasarea capitalului în active financiare este o decizie deliberată de a urmări randamente pe care economisirea singură nu le poate oferi.
Investiția se deosebește de economisire în principal prin risc și prin randament. Banii ținuți într-un cont de economii reglementat nu au risc de piață și sunt, de regulă, garantați până la o limită stabilită, în timp ce banii investiți sunt expuși fluctuațiilor pieței și pot scădea sub suma inițială.
Un cont de economii vă protejează capitalul în termeni nominali. În România, Fondul de Garantare a Depozitelor Bancare (FGDB) acoperă echivalentul în lei al sumei de 100.000 EUR per deponent și per bancă, limita pe care Directiva europeană privind schemele de garantare a depozitelor (DGSD) o stabilește în fiecare stat membru. Compromisul este că rata dobânzii la conturile de economii nu ține adesea pasul cu inflația, iar în România prețurile de consum au crescut în ultimii trei ani cu aproximativ 7,4% pe an, în medie. Asta înseamnă că banii sunt în siguranță în termeni absoluți, dar își pierd puterea de cumpărare în timp. De exemplu, cu 50.000 lei veți cumpăra mai puține lucruri peste zece ani decât astăzi, dacă suma nu crește măcar cât inflația.
Investiția inversează compromisul contului de economii. Activele expuse pieței nu au garanție a depozitelor, iar valoarea deținerilor dumneavoastră poate scădea. În schimb, randamentul potențial pe perioade mai lungi este substanțial mai mare, motiv pentru care investiția există ca instrument financiar distinct. Pentru un începător, întrebarea utilă este care bani aparțin economiilor și care aparțin investițiilor. Nevoile pe termen scurt și rezervele de urgență aparțin conturilor de economii și altor conturi care protejează capitalul. Banii de care nu veți avea nevoie cinci ani sau mai mult sunt cei pentru care investiția devine potrivită.
Investiția se deosebește de trading prin orizontul de timp și prin intenție. Investitorii păstrează activele ani sau decenii, pentru a construi avere treptat, în timp ce traderii cumpără și vând frecvent, uneori în aceeași zi, pentru a profita de mișcările de preț pe termen scurt.
Investițiile pe termen lung și tradingul activ cer cunoștințe diferite, instrumente diferite și un angajament de timp diferit. Un investitor care cumpără și păstrează un fond index diversificat și contribuie lunar nu are nevoie de monitorizarea pieței în afara unei verificări trimestriale. Un trader care cumpără și vinde zilnic poziții individuale are nevoie de date în timp real, de abilități de analiză tehnică și de capacitatea de a gestiona riscul cu efect de levier. Cele două activități împart același sistem financiar, dar diferă în aproape toate aspectele practice, iar diferența dintre investiții și trading stabilește ce abilități, ce costuri și ce niveluri de toleranță la risc se aplică fiecăreia.
De ce ar trebui oamenii să înceapă să investească?
Oamenii ar trebui să înceapă să investească, pentru că economiile singure nu țin pasul cu inflația în timp. Banii ținuți la dobânzi mici pierd în fiecare an din puterea de cumpărare, în timp ce capitalul investit are potențialul de a crește și de a se compune pe decenii. Din punct de vedere istoric, indicii bursieri largi, precum S&P 500 și MSCI World Index, au adus randamente anuale medii de aproximativ 7–10% pe perioade de mai multe decenii, un nivel pe care conturile de economii l-au atins rar.
Dacă inflația este de 2–3% pe an, iar economiile dumneavoastră aduc 1%, pierdeți teren în termeni reali în fiecare an în care așteptați. Economiile din România pierd teren mai repede decât în acest exemplu, pentru că prețurile de consum de acolo au crescut în ultimii trei ani cu aproximativ 7,4% pe an, în medie. În 20 sau 30 de ani, această diferență devine uriașă. Protejarea banilor de pierdere nu este suficientă pentru a construi avere pe termen lung. Averea pe termen lung are nevoie de bani puși la lucru, care cresc mai repede decât costul vieții.
Cifra anuală de 7–10% pentru randamentele istorice ale acțiunilor se referă la indici de piață largi și diversificați, măsurați pe perioade de 20 de ani sau mai mult. Nu este o garanție, iar anumiți ani pot aduce rezultate negative. Dar tiparul pe termen lung este motivul pentru care investiția, și nu economisirea singură, este recomandarea standard pentru a construi avere în timp. Cu cât începeți mai devreme, cu atât dobânda compusă are mai mulți ani în care să lucreze și cu atât trebuie să contribuiți mai puțin în total pentru a ajunge la același rezultat.

Filippo Ucchino
Co-fondator și CEO al InvestinGoal - Broker introducător (IB)
Care este motivul dumneavoastră principal pentru care doriți să investiți?
Alegeți una singură variantă și vedeți cum se compară răspunsul dumneavoastră cu cel al altor cititori.
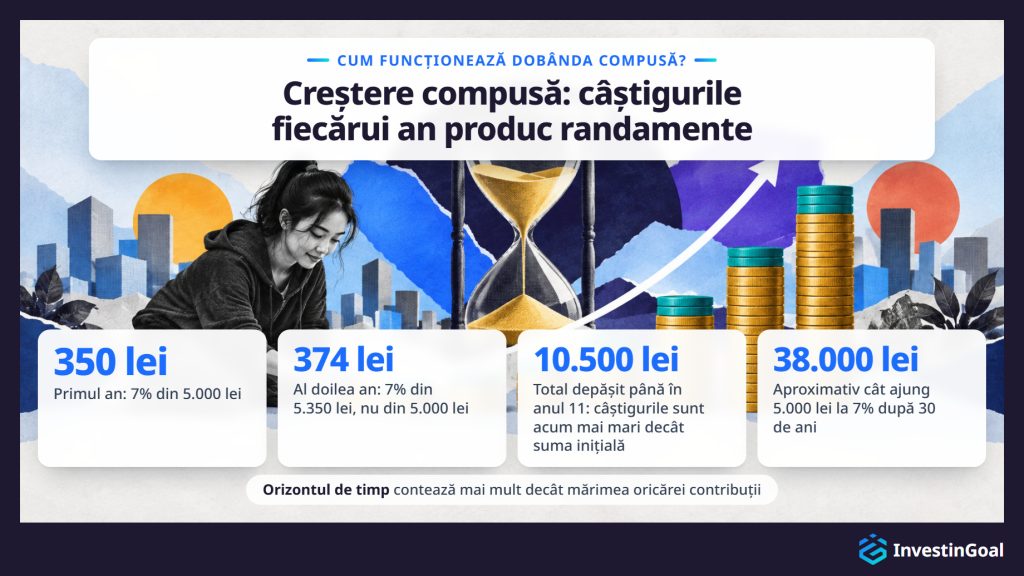
Dobânda compusă funcționează prin reinvestirea randamentelor, astfel încât fiecare perioadă următoare să genereze câștiguri nu doar pe suma inițială, ci pe toată creșterea acumulată până atunci. În investițiile în acțiuni, mecanismul se numește mai exact creștere compusă sau randamente compuse, pentru că rata de creștere variază de la an la an, în loc să fie fixă ca la un cont de economii, dar principiul este identic. O investiție de 5.000 lei care crește cu 7% pe an nu adaugă pur și simplu 350 lei în fiecare an. Ea ajunge la aproximativ 38.000 lei după 30 de ani, pentru că câștigurile fiecărui an se adaugă la bază și își produc propriile randamente în perioada următoare.
Descompunerea an cu an arată cum funcționează dobânda compusă. În primul an, 7% din 5.000 lei produc 350 lei. În al doilea an, cei 7% se aplică la 5.350 lei, nu la 5.000 lei, și produc 374 lei. Diferența pare mică la început, dar accelerarea este exponențială. Până în anul 11, câștigurile adunate sunt mai mari decât suma inițială, iar totalul a trecut de 10.500 lei. Până în anul 30, totalul este de peste șapte ori mai mare decât suma cu care ați început, deși nu ați mai adăugat nimic după contribuția inițială.
Orizontul de timp contează mai mult decât mărimea oricărei contribuții luate separat. Începutul cu cinci ani mai devreme, cu o sumă modestă, produce o sumă finală mai mare decât începutul mai târziu cu o sumă mai mare, pentru că banii de la început au în față mai multe cicluri de compunere. Acesta este cel mai concret motiv pentru a începe să investiți imediat ce cele trei condiții prealabile sunt îndeplinite și de aceea timpul este cea mai puternică variabilă pe care o poate controla un începător.
Care sunt principalele riscuri ale investițiilor pentru începători?
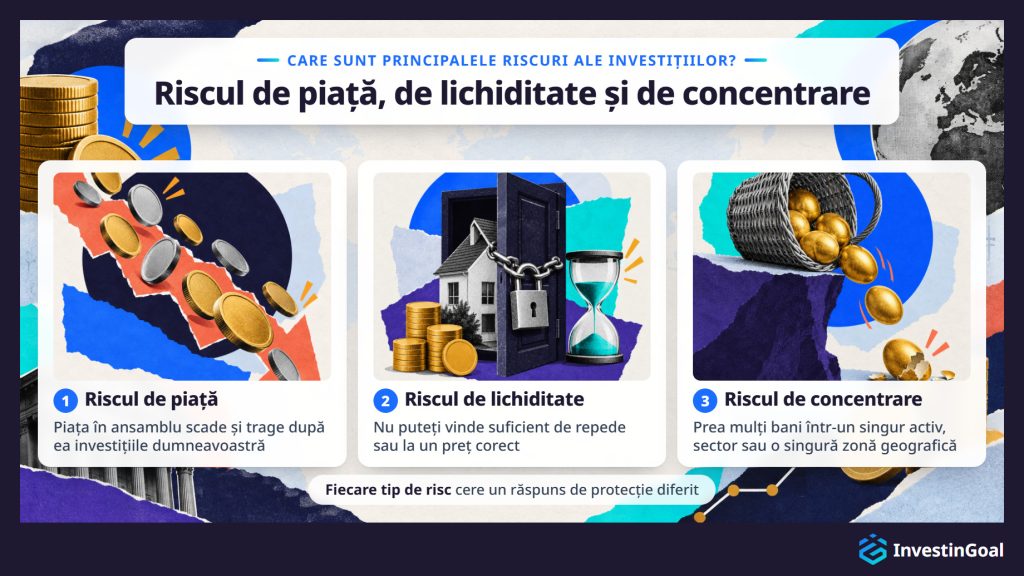
Începătorii se confruntă cu mai multe categorii distincte de risc de investiții, cele mai importante fiind riscul de piață, riscul de lichiditate și riscul de concentrare. Fiecare tip cere un răspuns de protecție diferit, așa că un începător trebuie să le înțeleagă pe toate trei înainte de a-și aloca capitalul.
Riscul de piață este posibilitatea ca piața în ansamblu să scadă în valoare și să tragă după ea investițiile dumneavoastră, indiferent de calitatea lor individuală. Aceasta este cea mai vizibilă formă de volatilitate și prima pe care o întâlnesc începătorii. Un investitor nu poate elimina riscul de piață, ci doar îl poate gestiona prin diversificare și prin timp.
Riscul de lichiditate este posibilitatea de a nu putea vinde un activ suficient de repede sau la un preț corect atunci când aveți nevoie. Lichiditatea este ridicată pentru majoritatea acțiunilor și ETF-urilor tranzacționate public și poate fi scăzută pentru alte active, cum ar fi anumite obligațiuni, investițiile imobiliare sau fondurile de nișă.
Riscul de concentrare este posibilitatea ca prea mulți dintre banii dumneavoastră să se afle într-un singur activ, sector sau o singură zonă geografică. Dacă acea poziție scade, efectul asupra întregului portofoliu este disproporționat. Diversificarea este contramăsura directă.
Riscul de piață, riscul de lichiditate și riscul de concentrare decid dacă prima experiență de investitor a unui începător se termină cu o pierdere de capital care putea fi evitată sau cu o poziție durabilă pe termen lung. Abaterea standard și Value at Risk merg un pas mai departe în riscurile investițiilor, pentru că măsoară cât de multă volatilitate poartă un portofoliu.
Da, puteți pierde bani investind, inclusiv întreaga sumă pe care ați pus-o. Nu există nicio garanție de randamente pozitive pentru investițiile expuse pieței, iar atât capitalul investit, cât și câștigurile acumulate pot scădea în valoare, mai ales pe perioade scurte de deținere sau atunci când activele sunt concentrate într-o singură poziție.
Pierderea de capital este o caracteristică normală a investițiilor bazate pe piață. În criza financiară globală din 2008, S&P 500 a scăzut cu aproximativ 57% de la maxim la minim, iar indici europeni precum EURO STOXX 50 au scăzut cu o amploare comparabilă. În prăbușirea din 2020, provocată de COVID-19, piețele globale au scăzut cu peste 30% în doar câteva săptămâni, înainte de a-și reveni. Acțiunile individuale își pot pierde oricând cea mai mare parte din valoare sau chiar toată valoarea.
Piețele și-au revenit de ambele dăți. S&P 500 a avut nevoie de aproximativ patru ani pentru a urca de la minimul din 2009 înapoi la maximul din 2007 și de aproximativ cinci luni de la minimul din martie 2020. Motivul pentru care investiția are totuși sens în timp este că, din punct de vedere istoric, portofoliile diversificate păstrate perioade lungi și-au revenit după scăderi și au continuat să crească, dar acest tipar statistic nu protejează niciun investitor care trebuie să vândă în timpul unei scăderi.
Banii investiți nu au garanția depozitelor. Când principalul este în pericol, suma cu care ați început se poate micșora. Aceasta este o diferență fundamentală față de un cont de economii și este motivul pentru care condițiile prealabile, diversificarea și orizontul de timp trebuie puse în ordine înainte de a începe.
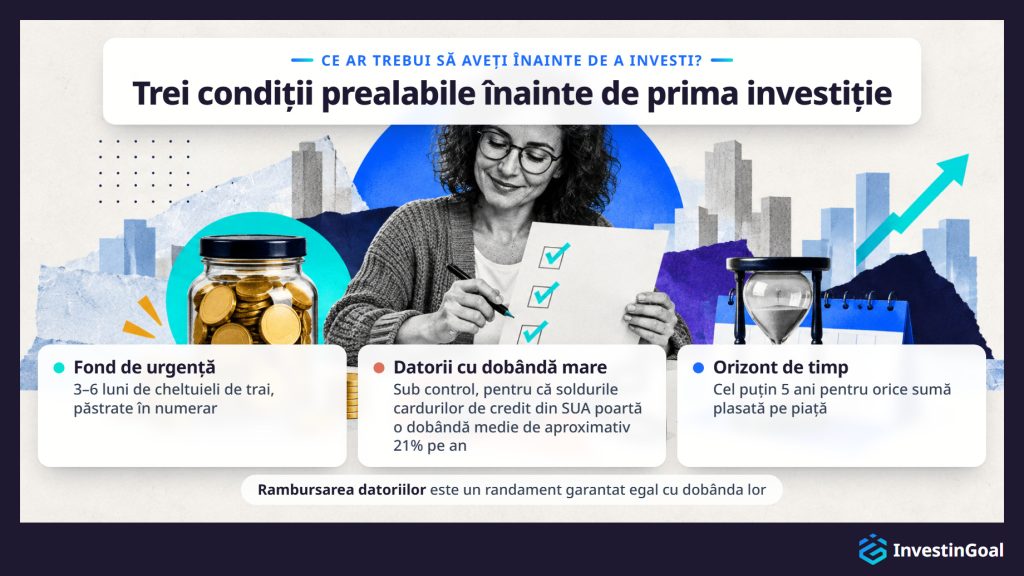
Înainte de a începe să investiți, ar trebui să aveți trei condiții prealabile îndeplinite: un fond de urgență în numerar care acoperă 3–6 luni de cheltuieli de trai, eliminarea sau controlul datoriilor cu dobândă mare (al căror cost depășește de obicei randamentele realiste ale investițiilor) și un orizont de timp definit de cel puțin 5 ani pentru orice sumă plasată în active expuse pieței.
Fondul de urgență este o rezervă în numerar care vă asigură că nu trebuie niciodată să vindeți investiții în pierdere pentru a acoperi o cheltuială neașteptată. Fără el, pierderea locului de muncă, o factură medicală sau o reparație mare vă obligă la o lichidare care poate fixa pierderile. Pragul de 3–6 luni este un reper larg acceptat, pentru că acoperă timpul mediu necesar pentru a găsi un nou loc de muncă sau pentru a depăși un cost important neplanificat.
În unele țări, precum SUA, soldurile cardurilor de credit poartă o dobândă medie de aproximativ 21% pe an, potrivit Federal Reserve. Nicio strategie de investiții realistă nu depășește constant acest cost. Rambursarea acestei datorii este, în practică, un randament garantat egal cu dobânda pe care o eliminați. Un credit ipotecar și alte datorii cu dobândă mai mică nu trebuie neapărat achitate primele, dar același principiu se aplică. Datoria are prioritate ori de câte ori costul ei depășește randamentul așteptat al investiției.
Orizontul de timp minim de cinci ani este a treia condiție prealabilă. Banii de care ați putea avea nevoie în următorul an până la patru ani nu ar trebui să fie în active expuse pieței, pentru că fluctuațiile pe termen scurt pot însemna o vânzare în pierdere. Într-un cont de investiții aparțin doar banii pe care îi puteți lăsa cu adevărat neatinși cinci ani sau mai mult.
Care este diferența dintre investiția activă și cea pasivă?
Investiția activă se deosebește de cea pasivă prin felul în care investitorul alege portofoliul și prin felul în care se acumulează costurile. Investiția activă înseamnă alegerea unor titluri individuale sau încercarea de a ghici momentul pieței, în căutarea unor randamente mai mari decât un indice de referință, în timp ce investiția pasivă urmărește un indice de piață și acceptă randamentele medii ale pieței în schimbul unor costuri mai mici și al unui efort de administrare mai redus.
În practică, investiția activă înseamnă fie să alegeți singur acțiuni individuale, fie să plătiți un administrator de fonduri să o facă. Scopul este să bateți piața, dar efortul costă comisioane de administrare mai mari, timp de cercetare și costuri de tranzacționare, iar acest cost se compune împotriva dumneavoastră la fel cum se compun randamentele în favoarea dumneavoastră. Pe perioade lungi, majoritatea fondurilor administrate activ au avut rezultate sub indicele lor de referință, după comisioane. SPIVA Scorecard, publicat de S&P Global pentru piețele din SUA, din Europa și din Marea Britanie, arată constant că, pe perioade de 15 ani, aproximativ 85–90% dintre fondurile administrate activ care investesc în companii mari nu reușesc să depășească indicele de referință.
Investiția pasivă acceptă prin concepție randamentul pieței. În loc să încerce să aleagă câștigători, un investitor pasiv cumpără un fond care deține aceleași active ca un indice de piață larg, în aceleași proporții. Investitorul ia puține decizii, comisioanele sunt mici, iar randamentul urmărește îndeaproape performanța generală a pieței. Pentru un începător, investiția pasivă este punctul de pornire implicit, pentru că cere disciplină, nu expertiză, și oferă automat o diversificare largă. Ce face din abordarea pasivă alegerea practică implicită este diferența dintre investiția activă și cea pasivă la costuri și la rezultatele pe termen lung.
Dintre ce tipuri de investiții pot alege începătorii?
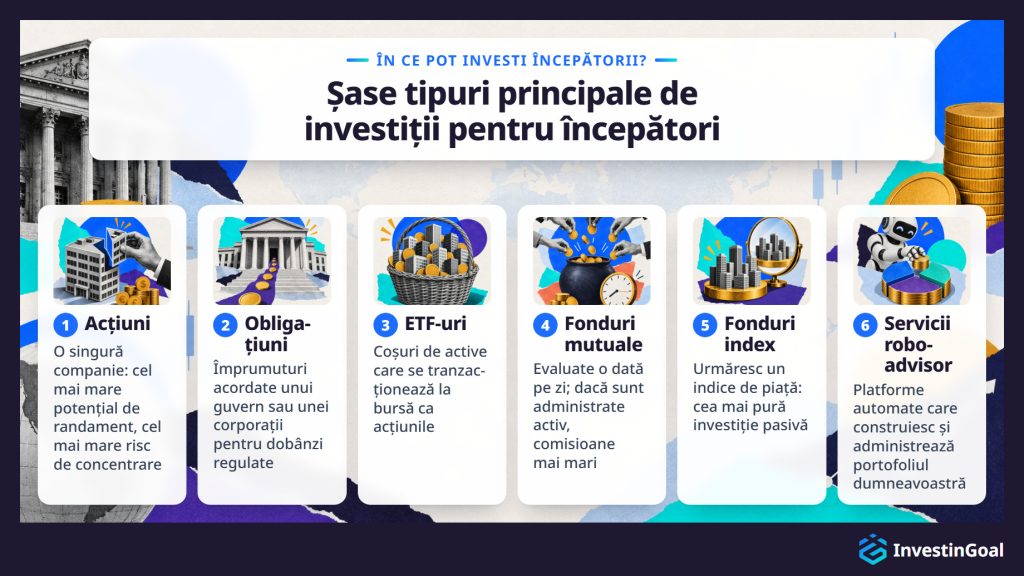
Începătorii au acces la șase tipuri principale de investiții, fiecare cu un profil de risc, un punct de intrare și o cerință de administrare diferite: acțiuni, obligațiuni, ETF-uri, fonduri mutuale, fonduri index și servicii robo-advisor. Dincolo de aceste șase, criptomonedele sunt o opțiune suplimentară, cu un profil de risc substanțial mai ridicat, și nu sunt un punct de pornire tipic pentru începătorii absoluți.
- Acțiunile reprezintă dreptul de proprietate asupra unei singure companii. Când compania crește în valoare, prețul acțiunii tinde să urce. Când are dificultăți, prețul scade. Acțiunile oferă cel mai mare potențial de randament individual, dar și cel mai mare risc de concentrare, dacă dețineți doar una sau câteva poziții.
- Obligațiunile sunt împrumuturi pe care le acordați unui guvern sau unei corporații, în schimbul unor plăți regulate de dobândă și al returnării capitalului la scadență. Sunt în general mai puțin volatile decât acțiunile, dar oferă randamente mai mici pe termen lung.
- ETF-urile (exchange-traded funds) sunt coșuri de active care se tranzacționează la bursă ca acțiunile individuale. Un singur ETF poate deține sute sau mii de acțiuni ori de obligațiuni și oferă diversificare instantanee la un cost scăzut.
- Fondurile mutuale funcționează pe un principiu asemănător, dar sunt evaluate o singură dată pe zi și pot fi administrate activ, ceea ce înseamnă de obicei comisioane mai mari.
- Fondurile index urmăresc un anumit indice de piață, fie că sunt ETF-uri, fie fonduri mutuale, și sunt cea mai pură expresie a investiției pasive.
- Serviciile robo-advisor sunt platforme automate care construiesc și administrează în numele dumneavoastră un portofoliu diversificat, pe baza toleranței la risc și a obiectivelor. Servicii precum Finax în România percep un comision mic de administrare, dar elimină nevoia de a alege singur fondurile.
Criptomonedele stau în afara acestor categorii. Sunt foarte volatile, sunt reglementate în UE abia din decembrie 2024, odată cu normele MiCA, și le lipsesc datele istorice de randament care susțin investiția pe termen lung în acțiuni. Un începător ar trebui să le trateze ca pe un activ speculativ, nu ca pe o piesă de bază a investițiilor. Fiecare clasă de active reacționează diferit la condițiile pieței, are o structură de costuri diferită și se potrivește unui alt profil de risc, așa că merită să cunoașteți toată gama de tipuri de investiții înainte de a vă angaja capitalul într-unul singur.
Pentru un începător absolut, cea mai bună primă investiție este, de regulă, un fond index sau un ETF diversificat, cu costuri reduse, pentru că oferă expunere imediată la un coș larg de active, nu cere alegerea de acțiuni și păstrează costurile mici. Alegerea potrivită pentru fiecare persoană depinde de trei criterii: costul (exprimat prin rata totală a cheltuielilor a fondului, TER), amploarea diversificării și capacitatea investitorului de a rezista scăderilor de preț pe termen scurt fără să vândă.
Un fond index global sau un ETF care urmărește un indice de piață larg oferă unui începător expunere la sute sau mii de companii printr-o singură achiziție. În Europa, exemple larg răspândite sunt Vanguard FTSE All-World UCITS ETF (VWCE), cu un TER de 0,14%, și iShares Core MSCI World UCITS ETF, cu 0,20%. În SUA, Vanguard Total Stock Market ETF (VTI) percepe doar 0,03%. TER-ul unor astfel de fonduri se situează de obicei între 0,03% și 0,25% pe an, ceea ce înseamnă că ținerea lor costă neglijabil în raport cu creșterea pe termen lung la care oferă acces.
Cele trei criterii sunt simple. În primul rând, fondul trebuie să aibă costuri reduse, pentru că fiecare fracțiune de procent din comisioane se compune împotriva randamentelor dumneavoastră pe decenii. În al doilea rând, trebuie să fie larg diversificat, pentru că un fond care deține întreaga piață este prin natura lui mai sigur decât unul concentrat într-un singur sector sau într-o singură țară. În al treilea rând, și cel mai important, începătorul trebuie să fie pregătit să țină poziția prin perioade de scădere. Cu o primă investiție bună, cel mai mare risc este ca investitorul să o vândă în pierdere în timpul unei scăderi temporare.
Ce vă oprește cel mai mult să investiți în acest moment?
Alegeți una singură variantă și vedeți cum se compară răspunsul dumneavoastră cu cel al altor cititori.
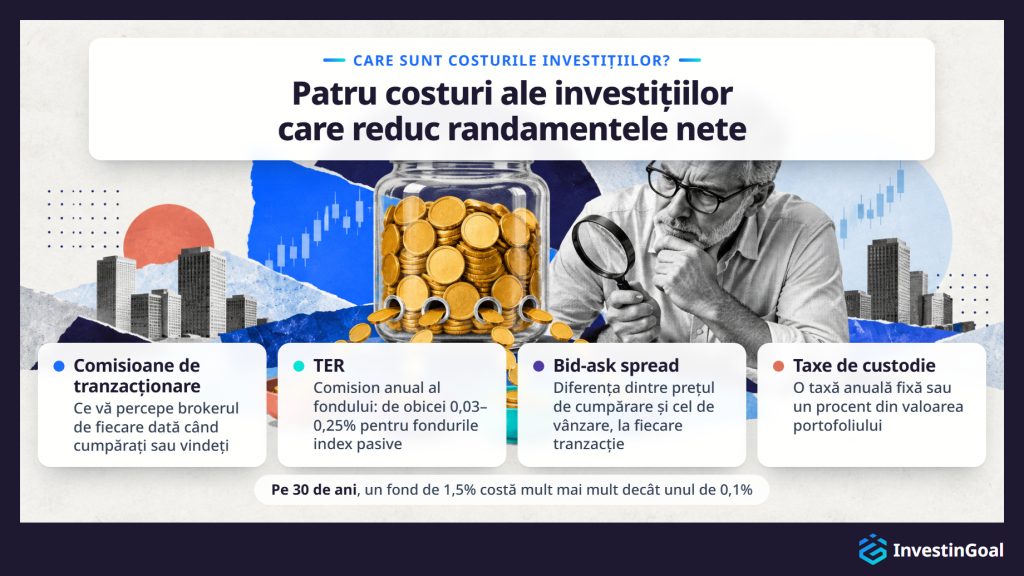
Care sunt costurile atunci când investiți?
Investiția implică mai multe straturi de costuri care reduc direct randamentele nete: comisioanele de tranzacționare ale brokerului, comisioanele de administrare ale fondului exprimate prin rata totală a cheltuielilor (TER sau expense ratio), diferența dintre prețul de cumpărare și cel de vânzare (bid-ask spread) la fiecare tranzacție și taxele anuale de custodie ale platformei. Majoritatea începătorilor le subestimează pe toate patru.
- Comisioanele de tranzacționare sunt ceea ce vă percepe brokerul de fiecare dată când cumpărați sau vindeți un activ. Multe platforme le-au redus sau le-au eliminat pentru tranzacțiile standard, dar ele există încă la unele platforme și pentru anumite tipuri de active.
- TER este comisionul procentual anual pe care îl percepe un fond pentru administrarea activelor sale. Pentru un fond index pasiv, el este de obicei 0,03–0,25%. Pentru un fond administrat activ, poate fi 0,5–1,5% sau mai mult. Diferența poate părea mică într-un singur an, dar pe decenii se compune semnificativ.
- Bid-ask spread este mica diferență dintre prețul la care puteți cumpăra un activ și prețul la care îl puteți vinde. Este un cost de tranzacție care există la fiecare operațiune și este mai mare pentru activele mai puțin lichide.
- Taxele de custodie sunt percepute de unele platforme pentru păstrarea activelor dumneavoastră. Pot fi o taxă anuală fixă sau un procent din valoarea portofoliului.
Costurile se compun împotriva dumneavoastră cu aceeași forță matematică cu care se compun randamentele în favoarea dumneavoastră. Un fond care percepe 1,5% pe an va consuma, în 30 de ani, o parte mult mai mare din averea dumneavoastră totală decât un fond care percepe 0,1%. Diferența de valoare finală a portofoliului dintre un fond scump și unul ieftin poate ajunge la zeci sau chiar sute de mii de lei, chiar dacă amândouă obțin același randament brut. Chiar și o diferență de cost de 1% pe an se compune pe un orizont de 20–30 de ani, așa că costurile investițiilor merită verificate înainte de a alege orice produs.
Cum începeți să investiți ca începător?
Pentru a începe să investiți ca începător, primul pas este să stabiliți un obiectiv financiar clar și să confirmați că cele trei condiții prealabile sunt îndeplinite: un fond de urgență, o poziție de datorii gestionabilă și un orizont de timp de cel puțin 5 ani. De aici, procesul trece prin alegerea unei platforme reglementate, deschiderea unui cont, alegerea unei investiții inițiale în acord cu toleranța la risc și stabilirea unui calendar de contribuții regulate.
- Stabiliți-vă obiectivul. Investiți pentru pensie peste 25 de ani, pentru avansul unei locuințe peste 7 ani sau pentru construirea generală a averii pe termen lung? Obiectivul determină orizontul de timp, iar acesta determină nivelul de risc potrivit.
- Confirmați condițiile prealabile. Aveți nevoie de cheltuieli pe 3–6 luni în numerar, de nicio datorie cu dobândă mare scăpată de sub control și de siguranța că nu veți avea nevoie de banii pe care plănuiți să îi investiți cel puțin cinci ani.
- Alegeți o platformă reglementată. Selectați un broker sau o platformă de investiții autorizată de un regulator financiar recunoscut din țara dumneavoastră sau din altă țară a UE. Platforma ar trebui să ofere produsele de investiții de care aveți nevoie (cel puțin fonduri index sau ETF-uri cu costuri reduse), să perceapă comisioane transparente și să aibă o interfață funcțională și ușor de folosit.
- Deschideți contul. De regulă, este un proces online care durează 10–30 de minute și cere verificarea identității. Veți avea nevoie de un act de identitate emis de stat și de o dovadă a adresei.
- Faceți investiția inițială. Pentru majoritatea începătorilor, aceasta înseamnă cumpărarea unui fond index sau a unui ETF diversificat, cu costuri reduse. Începeți cu o sumă cu care vă simțiți confortabil, chiar dacă este mică.
- Stabiliți contribuții regulate. Automatizați un transfer lunar în contul de investiții și o achiziție recurentă a fondului ales. Aceasta elimină tentația de a ghici momentul pieței și vă construiește poziția constant, în timp.
Procesul este mai simplu decât se așteaptă majoritatea începătorilor. Partea cea mai grea este disciplina de a menține contribuțiile regulate și de a rezista impulsului de a reacționa la mișcările pe termen scurt ale pieței. Pașii concreți diferă de la o țară la alta, pentru că cerințele de reglementare, platformele disponibile și tratamentul fiscal diferă între jurisdicții. Aceste diferențe modelează fiecare etapă a modului de a începe să investiți, de la alegerea platformei până la impozitul pe câștiguri.
Multe platforme reglementate le permit investitorilor să înceapă cu doar 5 lei, prin programe de fracțiuni de acțiuni, iar o contribuție regulată de 250 lei pe lună ajunge pentru a începe să construiți o poziție diversificată în fonduri index sau ETF-uri. În practică, platformele au eliminat aproape complet bariera capitalului. Interactive Brokers nu are depunere minimă și oferă fracțiuni de acțiuni. Suma minimă de investiție contează mult mai puțin decât disciplina de a începe constant. Minimurile platformelor variază, dar bariera este mai mică decât își închipuie majoritatea începătorilor.
Ideea greșită că investiția cere mii de lei de la început este unul dintre cele mai frecvente motive pentru care oamenii amână. În practică, prețul unei singure acțiuni a unui ETF global este adesea între 25 lei și 500 lei, iar fracțiunile de acțiuni elimină chiar și această constrângere. Contribuțiile regulate în timp contează mai mult decât mărimea primului depozit. O persoană care contribuie cu 250 lei pe lună timp de 30 de ani acumulează semnificativ mai mult, la un randament anual de 7%, decât una care așteaptă cinci ani și apoi investește 25.000 lei dintr-o dată.
Dobânda compusă răsplătește timpul petrecut pe piață mai mult decât mărimea oricărei tranzacții luate separat. Platforma modelează și banii de care aveți nevoie pentru a începe să investiți, pentru că depunerile minime și comisioanele diferă de la o platformă la alta.
Cele mai frecvente greșeli de investiții ale începătorilor sunt încercarea de a ghici momentul pieței, vânzarea în timpul scăderilor de preț pe termen scurt, din panică, investiția înainte de a avea un fond de urgență, concentrarea întregului capital într-un singur activ sau sector (riscul de concentrare) și ignorarea comisioanelor la alegerea unei platforme sau a unui fond.
Ghicitul momentului pieței este convingerea că puteți prevedea când vor crește sau vor scădea prețurile și că puteți cumpăra sau vinde în consecință. Ghicitul momentului pieței eșuează chiar și pentru administratorii profesioniști de fonduri, așa cum arată decenii de cercetări. Pentru un începător, încercarea duce de obicei la cumpărarea după ce prețurile au crescut deja și la vânzarea după ce au scăzut deja, adică exact opusul a ceea ce aduce randamente.
Vânzarea în panică este verișoara comportamentală a ghicitului momentului pieței. Când piețele scad cu 10–20%, instinctul de a vinde pentru a proteja ce a rămas este puternic, dar a-l urma fixează pierderi care altfel ar fi temporare. Remediul este structural, nu doar emoțional. Cu un fond de urgență adecvat și un orizont lung de timp, nu aveți nevoie acum de banii investiți, iar scăderea este un eveniment pe termen scurt într-o traiectorie pe termen lung.
Investiția fără fond de urgență transformă fiecare cheltuială neașteptată într-o vânzare forțată. Lipsa fondului de urgență este singura greșeală structurală cu cele mai mari șanse să transforme o scădere temporară a pieței într-o pierdere permanentă.
Concentrarea și ignorarea comisioanelor sunt greșeli mai discrete, dar la fel de dăunătoare în timp. Dacă dețineți o singură acțiune, sunteți expus eșecului specific al companiei. Alegerea unui fond cu un TER de 1,5% în locul unuia cu 0,1% costă zeci sau chiar sute de mii de lei pe o perioadă de 30 de ani, chiar dacă amândouă oferă aceeași expunere la piață. Disciplina de a cumpăra și a păstra, diversificarea largă și atenția la costuri sunt cele trei obiceiuri care previn majoritatea greșelilor începătorilor.
Diversificarea reduce paguba pe care performanța slabă a unei singure investiții o poate face întregului portofoliu. Când răspândiți capitalul în active, sectoare sau zone geografice diferite, stabilitatea sau câștigurile dintr-un loc compensează parțial pierderile din altul. Pentru un începător, diversificarea este cea mai accesibilă formă de gestionare a riscului, pentru că fondurile index și ETF-urile o oferă automat, fără alegerea de acțiuni individuale.
Diversificarea se sprijină pe corelație. Corelația măsoară cât de strâns se mișcă două active în aceeași direcție în același timp, iar nu toate activele se mișcă împreună. Când acțiunile din tehnologie scad, cele din sănătate sau din bunurile de consum de bază pot rămâne stabile sau pot urca. Când piața unei țări are rezultate slabe, piața alteia poate avea rezultate mai bune. Prin deținerea unui coș larg de active, reduceți riscul legat de o singură acțiune și netezești traiectoria randamentului portofoliului dumneavoastră.
Pentru un începător, consecința practică este simplă. Un singur fond index global deține mii de companii din zeci de țări. Cumpărarea lui realizează un nivel de diversificare care ar fi imposibil de reprodus prin cumpărarea de acțiuni individuale și o face la un cost minim. Fondul index oferă astfel unui începător o protecție împotriva pierderilor, care altfel ar cere multă expertiză și mult capital pentru a fi construită manual.
Ce trebuie să includă un plan de investiții?
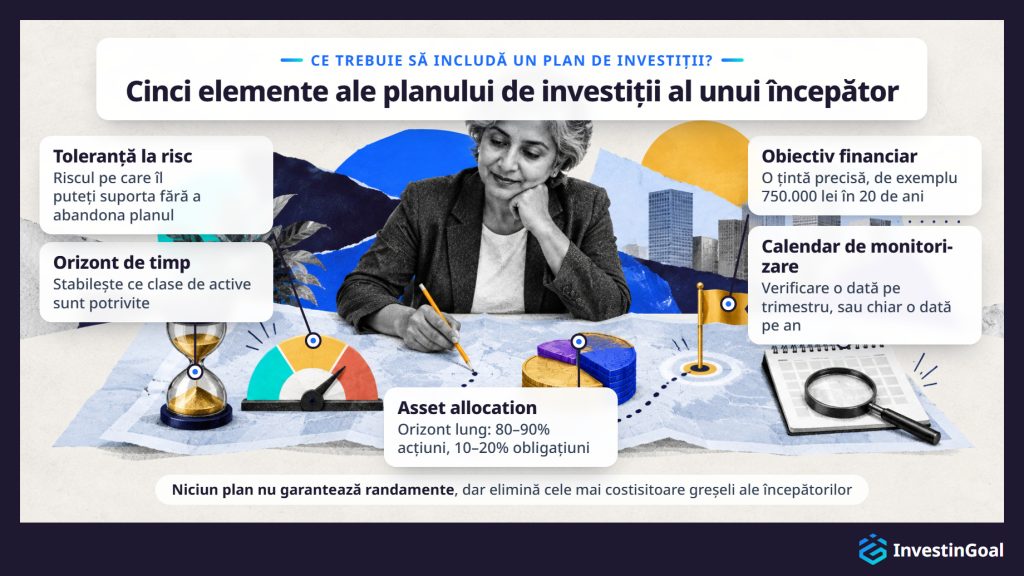
Un plan complet de investiții pentru un începător ar trebui să includă cinci elemente: un obiectiv financiar formulat clar, un orizont de timp definit, o evaluare sinceră a toleranței la risc, o asset allocation inițială care le reflectă pe toate trei și un calendar de monitorizare pentru a urmări progresul fără a reacționa exagerat la schimbările de preț pe termen scurt.
- Obiectivul financiar este ancora. „Să îmi cresc banii” nu este un obiectiv. „Să acumulez 750.000 lei în 20 de ani pentru pensie” este. O țintă precisă vă permite să calculați contribuția lunară necesară, să alegeți nivelul de risc potrivit și să măsurați dacă sunteți pe drumul cel bun.
- Orizontul de timp stabilește ce clase de active sunt potrivite. Un obiectiv de pensie peste 25 de ani poate tolera o expunere importantă la acțiuni, pentru că există timp să vă reveniți după scăderi. Un obiectiv pe 5 ani cere o alocare mai prudentă, pentru că fereastra de revenire este îngustă.
- Toleranța la risc este elementul care leagă în practică orizontul de timp de asset allocation. Nu se referă doar la cât risc vă puteți permite să asumați (ceea ce ține de situația dumneavoastră financiară), ci la cât risc puteți suporta psihologic fără a abandona planul. O autoevaluare sinceră a toleranței la risc previne cel mai frecvent mod de eșec: construirea unui portofoliu teoretic optim, dar nesustenabil din punct de vedere comportamental.
- Asset allocation traduce obiectivul, orizontul de timp și toleranța la risc într-un amestec concret de investiții. Un punct de pornire frecvent pentru un începător cu un orizont lung este 80–90% acțiuni (prin fonduri index) și 10–20% obligațiuni, ajustat pe măsură ce se apropie data obiectivului.
- Calendarul de monitorizare stabilește o frecvență de verificare care previne atât neglijarea, cât și reacția exagerată. Verificarea portofoliului o dată pe trimestru, sau chiar o dată pe an, este suficientă pentru un plan pe termen lung. Monitorizarea zilnică încurajează deciziile emoționale și este una dintre cele mai sigure căi spre vânzarea în panică.
Un plan construit pe aceste cinci elemente nu garantează randamente. El elimină însă cele trei greșeli costisitoare ale începătorilor pe care le provoacă lipsa unui plan de investiții: investiția fără o țintă, alegerea unor active care nu se potrivesc orizontului de timp și abandonarea strategiei în timpul unei scăderi, pentru că costul emoțional al păstrării a devenit insuportabil.
Începătorii sunt cel mai bine serviți de două strategii complementare: investiția pasivă în fonduri index cu costuri reduse, care elimină nevoia de a selecta acțiuni individuale, și un calendar de contribuții regulate, numit adesea dollar-cost averaging (DCA), care elimină nevoia de a ghici momentul pieței. Ambele strategii se potrivesc începătorilor, pentru că niciuna nu cere cunoștințe despre piață pentru a funcționa.
Investiția pasivă în fonduri index înseamnă cumpărarea unui fond care urmărește un indice de piață larg și păstrarea lui. Nu încercați să alegeți cele mai bune acțiuni și nici să prevedeți ce sectoare vor avea rezultate mai bune. Acceptați randamentul mediu al pieței, care a fost din punct de vedere istoric de 7–10% pe an pe perioade lungi. Simplitatea este deliberată, pentru că mai puține decizii înseamnă mai puține ocazii de greșeli costisitoare.
Dollar-cost averaging înseamnă investirea unei sume fixe la intervale regulate, indiferent dacă piața este în creștere sau în scădere. Când prețurile sunt mari, contribuția dumneavoastră fixă cumpără mai puține unități. Când prețurile sunt mici, cumpără mai multe. În timp, aceasta netezește prețul mediu de achiziție și elimină riscul de a investi o sumă mare în cel mai nepotrivit moment. Strategia funcționează pentru că a sta departe de ghicitul momentului pieței este singura abordare realistă pentru majoritatea oamenilor.
Împreună, investiția pasivă în fonduri index și dollar-cost averaging nu cer nimic mai mult decât alegerea unui fond, stabilirea unei contribuții automate și lăsarea poziției să crească. După ce un începător a ținut o poziție pe un ciclu complet de piață și are o imagine mai clară despre propria toleranță la risc și despre propriile obiective, devin relevante strategii de investiții mai variate.
Pentru investițiile expuse pieței, o perioadă minimă de deținere de 5 ani este pragul standard sub care riscul de a vinde în pierdere crește substanțial. Din punct de vedere istoric, indicii largi, precum S&P 500 și MSCI World Index, au adus randamente pozitive în marea majoritate a perioadelor de 5 ani, în timp ce ferestrele mai scurte expun investitorii unei game mult mai largi de rezultate. Dincolo de 5 ani, cu cât perioada de deținere este mai lungă, cu atât dobânda compusă are mai mult timp să lucreze și cu atât volatilitatea pe termen scurt devine mai irelevantă statistic.
Pe orice interval de un an, piețele largi de acțiuni au produs istoric randamente negative aproximativ într-un an din patru (pe baza datelor indicilor bursieri majori, care acoperă aproape un secol). Pe orice interval de 5 ani, frecvența rezultatelor negative scade semnificativ. Pe intervale de 10 și de 20 de ani, rezultatele negative devin rare în portofoliile diversificate. Acest tipar istoric nu este o garanție și stă la baza sfatului standard de a investi doar banii de care nu veți avea nevoie cel puțin cinci ani.
Dincolo de evitarea pierderilor, timpul oferă dobânzii compuse ciclurile de care are nevoie pentru a produce o creștere semnificativă. O perioadă de deținere de 30 de ani produce mult mai mult decât de trei ori randamentul uneia de 10 ani, pentru că fiecare an suplimentar se compune pe o bază mai mare. Fiecare obiectiv are propriul orizont de timp al investiției, iar economiile pentru pensie, măsurate în decenii, cer o alocare diferită de cea a unei ținte pe termen mediu, măsurate în 5–10 ani.
Ce cont aveți nevoie pentru a începe să investiți?
Pentru a începe să investiți, aveți nevoie de un cont de brokeraj deschis la un broker sau la o platformă de investiții reglementată. Un cont de brokeraj păstrează în numele dumneavoastră active financiare precum acțiuni, ETF-uri și fonduri, iar brokerul îl folosește pentru a executa tranzacțiile dumneavoastră pe piață. Conturile cu regim fiscal avantajos, precum ISA din Regatul Unit, pot oferi avantaje suplimentare, dar România nu are un echivalent pentru cumpărarea de acțiuni.
Un cont de brokeraj standard este varianta implicită. Oferă acces la toată gama de produse de investiții disponibile, iar orice câștig este supus regulilor de impozitare a câștigurilor de capital din țara dumneavoastră. Deschiderea lui cere de obicei verificarea identității, o dovadă a adresei și câteva minute de completare a unui formular online.
Conturile cu regim fiscal avantajos protejează de impozit o parte sau toate câștigurile din investiții în țările care le oferă. Regulile concrete depind în întregime de țara dumneavoastră de reședință. Unele țări, precum Regatul Unit cu conturile sale ISA, oferă un cont de acest fel. România nu are un echivalent pentru cumpărarea de acțiuni. Aceste conturi au adesea limite anuale de contribuție și reguli specifice privind retragerile.
Pentru un începător, sfatul practic este să înceapă cu tipul de cont cel mai simplu de deschis și disponibil la platforma aleasă. În România, acesta este contul de brokeraj standard. Contul decide și ce produse puteți deține, iar unele tipuri de cont de investiții sunt disponibile doar prin anumiți furnizori.
Alegeți platforma sau brokerul potrivit pentru investiții verificând cinci criterii: statutul de reglementare și cadrul de protecție a investitorilor, gama de produse de investiții disponibile, structura completă a comisioanelor, inclusiv costurile ascunse, cerințele de depunere minimă și ușurința în utilizarea platformei. Primul criteriu nu se negociază. Un începător ar trebui să ia în considerare doar platformele autorizate de Autoritatea de Supraveghere Financiară (ASF) din România sau de autoritatea unei alte țări din UE, precum BaFin în Germania sau CySEC în Cipru. Prin pașaportul european, o autorizație dintr-o țară a UE îi permite unei firme să servească clienți din toată UE.
Statutul de reglementare confirmă că platforma funcționează sub supraveghere legală, separă fondurile clienților de activele companiei și participă la o schemă de compensare a investitorilor, care oferă un nivel definit de protecție dacă brokerul dă faliment. Fără aceasta, nicio altă caracteristică nu contează. În România, schema de compensare a investitorilor este Fondul de Compensare a Investitorilor (FCI), iar clienții unui broker autorizat într-o altă țară a UE sunt acoperiți de schema acelei țări.
Gama de produse stabilește dacă platforma oferă ce vă trebuie. Cel puțin, un începător are nevoie de acces la fonduri index globale sau ETF-uri cu costuri reduse. Unele platforme oferă o gamă mai largă, cu obligațiuni, fonduri mutuale, ETF-uri internaționale și opțiuni pe zeci de piețe. Interactive Brokers este una dintre ele, iar această gamă poate deveni relevantă pe măsură ce cunoștințele dumneavoastră cresc.
Structura comisioanelor include toate taxele, de la comisioanele de tranzacționare și taxele de custodie până la conversia valutară, inactivitate și comisioanele de retragere, iar un începător le compară pe toate. Unele platforme anunță tranzacționare fără comision, dar percep spread-uri sau taxe de custodie mai mari, care anulează economia.
Depunerea minimă variază mult. Interactive Brokers nu stabilește niciun minim, în timp ce alte platforme pot cere peste o mie sau chiar zeci de mii de lei. O platformă prietenoasă cu începătorii ar trebui să vă permită să porniți cu puțin și să creșteți pe măsură ce vă cresc încrederea și capitalul.
Ușurința în utilizarea platformei influențează dacă vă mențineți efectiv planul. O platformă încurcată, lentă sau prost concepută crește fricțiunea investițiilor regulate și vă face mai predispus să renunțați.
Cele cinci criterii sunt aceleași pentru orice furnizor, așa că funcționează cel mai bine aplicate unul lângă altul. Așa le folosește comparația celor mai bune brokeri online, furnizor cu furnizor.








