Toleranța la risc în investiții este mărimea scăderii de valoare pe care un investitor este dispus să o suporte fără să vândă, în schimbul unui randament așteptat mai mare pe termen lung. Toleranța la risc decide mai ales ponderea banilor investită în acțiuni, tipul de investiție care scade cel mai mult, față de obligațiunile mai stabile și de numerar. Pentru un începător, cea mai clară măsură a toleranței la risc este o pierdere în lei pe suma planificată efectiv, nu un procent. Cea mai mare pierdere în lei pe care un investitor ar suporta-o fără să vândă indică o combinație de pornire de acțiuni, obligațiuni și numerar al cărei cel mai prost an rămâne în limita acelei pierderi.
Dorința de a suporta riscul este doar jumătate din decizie. Cealaltă jumătate este capacitatea de risc, adică posibilitatea financiară de a absorbi o pierdere fără a afecta un obiectiv, iar cele două pot indica direcții opuse pentru aceeași persoană. Punctul de pornire prudent este cea mai mică dintre ele. Pe scara obișnuită, acest punct de pornire se află pe unul dintre trei niveluri, de la conservator la agresiv, cu un nivel moderat care ține în echilibru creșterea și stabilitatea. Nivelul la care ajunge un investitor depinde de orizontul de timp, de venituri, de economii, de datorii și de cât se bazează pe acei bani, factori care influențează mai ales capacitatea, precum și de experiență și de temperament, care influențează dorința. Tinerețea ridică cel mai mult capacitatea, pentru că un investitor tânăr are zeci de ani în față ca să își revină după o scădere.
Capacitatea se sprijină pe fapte, dar dorința are nevoie de o măsură. Un investitor o măsoară cu o autoverificare care transformă scăderile pieței în pierderi în lei pe suma proprie a investitorului, de exemplu 15.000 lei pentru o scădere de 30% pe 50.000 lei. Chestionarul unui broker devine apoi o verificare încrucișată, deși pe o piață în creștere tinde să supraestimeze toleranța la risc. Cifra în lei duce la combinația de active. Acțiunile cer o toleranță la risc mai mare decât obligațiunile, pentru că scad mai adânc și pentru mai mult timp, iar în randamentele de după 1926 publicate de Vanguard, un mare administrator american de fonduri, cel mai prost an calendaristic variază de la aproximativ -10% pentru o combinație conservatoare 20/80 la aproximativ -35% pentru o combinație agresivă 80/20. O alocare a activelor scrisă și reechilibrarea păstrează combinația aleasă la nivelul ei, iar într-un cont de pensie banii care rămân de obicei acolo până la pensionare ridică capacitatea de risc a acelei părți din economii.
O combinație care nu se potrivește cu toleranța la risc costă bani în ambele direcții. Prea mult risc duce la vânzare după o scădere, ceea ce fixează pierderea, iar prea puțin risc înseamnă o creștere mai lentă și un obiectiv atins mai târziu sau ratat. În România, întrebarea apare și la multe conturi noi, pentru că MiFID II, legea UE privind serviciile de investiții, cere unei firme care recomandă investiții sau administrează un portofoliu să cunoască toleranța la risc a investitorului. Un investitor nou răspunde fără nicio scădere trecută la care să se uite înapoi, așa că estimarea se sprijină pe autoverificarea în lei, pornește cu un nivel mai jos când există îndoieli și își găsește testul în prima scădere reală a pieței. Când acel nivel este prea mic pentru un obiectiv, investitorul acoperă diferența economisind mai mult, prelungind orizontul sau reformulând obiectivul, nu printr-o combinație mai riscantă. Chiar și o combinație bine potrivită lasă două riscuri neacoperite, prăbușirea unei singure poziții și o vânzare forțată, iar fondurile largi și un fond de urgență protejează împotriva lor.
Ce este toleranța la risc în investiții?
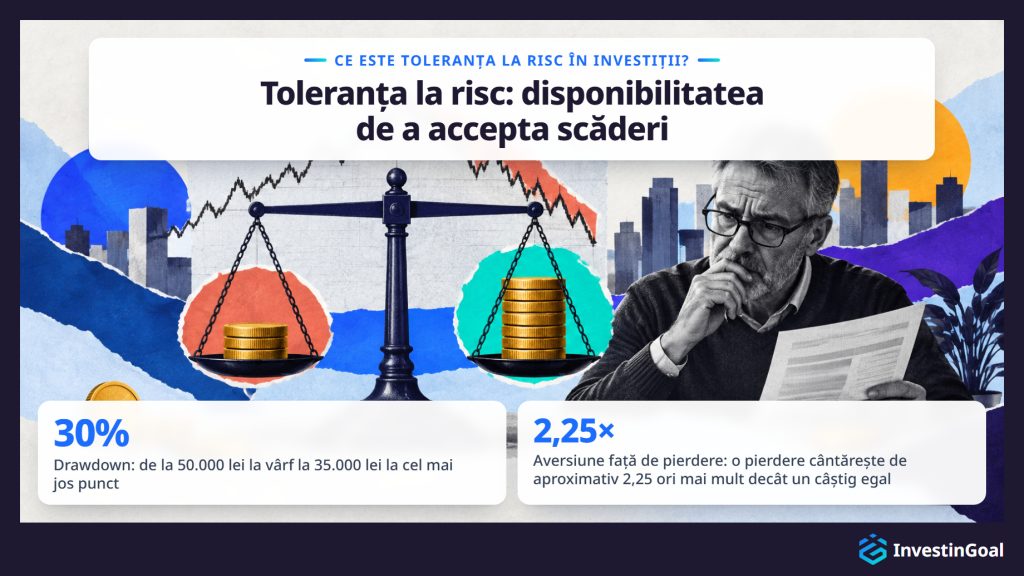
Toleranța la risc în investiții este disponibilitatea unui investitor de a accepta scăderi ale valorii investițiilor sale în schimbul unui randament așteptat mai mare pe termen lung. Toleranța la risc măsoară disponibilitatea, latura emoțională a riscului, și decide cât din banii unui investitor poate sta în active care scad fără să fie vândute într-un an prost. Toleranța la risc lasă deoparte capacitatea financiară de a absorbi o pierdere, o mărime separată numită capacitate de risc.
Separarea disponibilității de capacitate contează, pentru că definițiile folosite nu se potrivesc între ele. Financial Industry Regulatory Authority (FINRA) supraveghează brokerii din SUA, iar ghidul său pentru investitori descrie toleranța la risc drept „cantitatea de risc de investiții pe care sunteți dispus și capabil să o acceptați”, unind disponibilitatea și capacitatea într-o singură mărime. În acest articol, toleranța la risc înseamnă doar disponibilitatea, iar capacitatea de risc înseamnă posibilitatea, pentru că cele două pot indica direcții opuse pentru aceeași persoană.
Ceea ce acceptă toleranța la risc are două nume. Volatilitatea este mărimea fluctuațiilor valorii unei investiții de la o lună la alta și de la un an la altul. Drawdown-ul este scăderea de la un vârf până la punctul cel mai de jos, înainte de un nou maxim. Un portofoliu care valorează 50.000 lei la vârf și 35.000 lei la cel mai jos punct se află într-un drawdown de 30%. Drawdown-ul este cifra care apare în extrasul dumneavoastră de cont.
Toleranța la risc este o mărime emoțională, pentru că pierderile dor mai mult decât bucură câștigurile egale. Psihologii Daniel Kahneman și Amos Tversky au descris această asimetrie, numită aversiune față de pierdere, în teoria perspectivei, modelul lor din 1979 despre cum aleg oamenii când rezultatul este nesigur. În 1992 au estimat că o pierdere cântărește de aproximativ 2,25 ori mai mult decât un câștig de aceeași mărime. O scădere de 5.000 lei apasă asupra unui investitor aproximativ la fel de mult cât îl bucură un câștig de 11.250 lei, motiv pentru care o scădere care pare mică pe hârtie poate fi simțită ca mare în propriul cont.
Toleranța la risc nu este nici același lucru cu percepția riscului, părerea de moment despre cât de riscantă pare bursa. Percepția riscului se schimbă de la o săptămână la alta, odată cu titlurile din presă și cu prăbușirile recente, și de aceea o toleranță la risc declarată pare adesea mai mare după o creștere lungă și mai mică după o prăbușire. Un studiu din 2011 al lui Rui Yao și A. Curl a urmărit aceiași oameni timp de câțiva ani și a constatat că toleranța la risc declarată tinde să crească atunci când randamentele pieței cresc și să scadă atunci când ele scad.
Precizarea „în investiții” separă acest sens de alte două. În securitatea cibernetică și în gestionarea riscului la nivel de întreprindere, toleranța la risc descrie cât risc acceptă o organizație în sistemele sau în afacerea ei. În investiții, toleranța la risc aparține unei singure persoane și unui singur portofoliu, se prezintă pe niveluri de la scăzut la ridicat și se vede în răspunsurile la întrebări despre cum ați reacționa la o scădere.
Dintre toate deciziile de investiții, toleranța la risc modelează una mai presus de celelalte: ponderea banilor dumneavoastră care merge în active ce scad, precum acțiunile, față de ponderea din active mai stabile. O pondere stabilită la nivelul toleranței dumneavoastră la risc este o pondere pe care o păstrați printr-un an prost în loc să vindeți la cel mai jos punct, iar alegerea corectă a acestei ponderi este una dintre primele decizii din investiții pentru începători.
Un exemplu de toleranță la risc este Jordan, 27 de ani, care urmează să investească 40.000 lei pentru prima dată. Pe această sumă, o scădere de 15% înseamnă o pierdere de 6.000 lei, o scădere de 30% înseamnă o pierdere de 12.000 lei, iar o scădere de 50% înseamnă o pierdere de 20.000 lei. Jordan ar păstra investiția la primele două scăderi și ar vinde la a treia, așa că toleranța la risc a lui Jordan se află între o scădere de 12.000 lei și una de 20.000 lei pe 40.000 lei.
Exemplul este potrivit pentru că măsoară doar disponibilitatea lui Jordan de a suporta o scădere de valoare. Dacă Jordan își poate permite o scădere de 20.000 lei, având de plătit chiria și economiile din spatele sumei de 40.000 lei, este o altă întrebare, iar la ea răspunde capacitatea de risc. Un coleg cu același salariu și aceeași sumă de 40.000 lei ar putea trasa limita la 6.000 lei, iar ambele răspunsuri ar fi sincere.
Toleranța la risc se citește în lei, pe suma proprie. Este cea mai mare scădere pe care ați păstra-o fără să vindeți. Un procent luat singur ascunde această limită, pentru că „30%” sună abstract până când devine 12.000 lei din banii proprii ai lui Jordan.
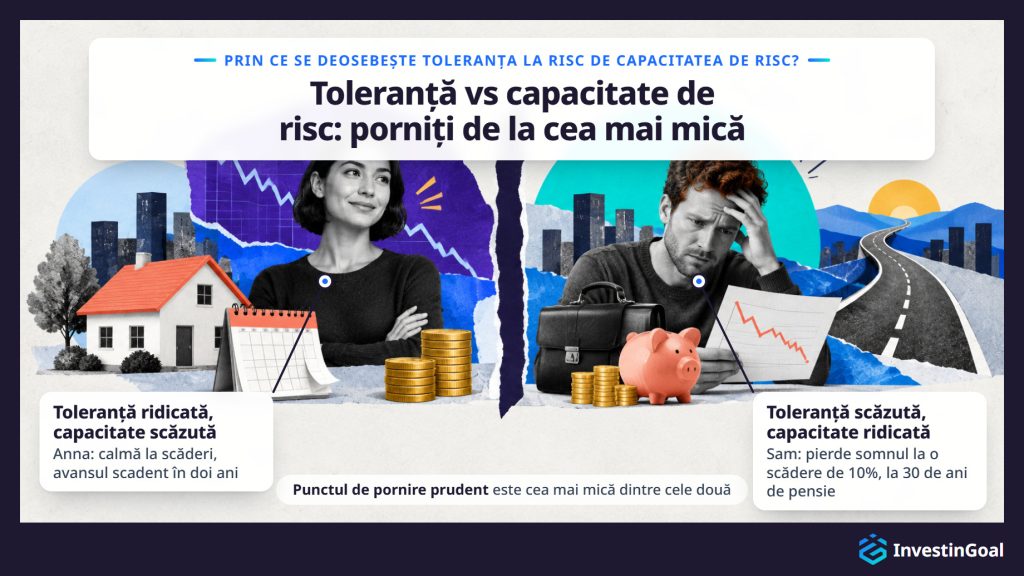
Toleranța la risc este disponibilitatea de a suporta o scădere de valoare, în timp ce capacitatea de risc este posibilitatea financiară de a absorbi o pierdere fără a afecta un obiectiv. Cele două pot da răspunsuri opuse pentru același investitor, iar punctul de pornire prudent este cea mai mică dintre ele.
Capacitatea de risc este alcătuită din fapte despre banii dumneavoastră, nu din sentimente despre ei: orizontul de timp până când aveți nevoie de bani, mărimea și stabilitatea veniturilor, economiile și fondul de urgență, datoriile și cât vă bazați pe banii investiți. Despre fiecare dintre aceste fapte poate întreba un chestionar.
Anna rămâne calmă când piețele scad, dar banii Annei sunt avansul pentru o locuință, scadent în doi ani: toleranță la risc ridicată, capacitate de risc scăzută. Sam pierde somnul la o scădere de 10%, dar Sam are 30 de ani până la pensie, un loc de muncă stabil și un fond de urgență: toleranță la risc scăzută, capacitate de risc ridicată. Un test al disponibilității singure ar pune avansul Annei în acțiuni cu doi ani înainte ca Anna să aibă nevoie de el. Un test al capacității singure l-ar pune pe Sam într-o combinație pe care Sam ar vinde-o în prima lună proastă.
Cea mai mică dintre cele două este punctul de pornire prudent, pentru că fiecare stabilește o limită pe care cealaltă nu o poate ridica. Banii de care aveți nevoie în câțiva ani, și banii fără o rezervă de urgență în spate, rămân în afara activelor volatile, indiferent ce spune un chestionar. Pe lângă aceste două, unii planificatori adaugă o a treia dimensiune, riscul necesar, adică randamentul pe care îl cere un obiectiv, care contează atunci când cea mai mică dintre cele două este prea prudentă pentru a atinge obiectivul.
În investițiile personale, apetitul pentru risc este riscul pe care un investitor îl caută în urmărirea unui obiectiv, în timp ce toleranța la risc este pierderea pe care investitorul o poate suporta fără suferință și fără să vândă. Apetitul pentru risc privește înainte, spre câștig, iar toleranța la risc privește scăderea de pe drum.
Apetitul pentru risc poate depăși toleranța la risc. Un investitor atras de acțiunile tehnologice cu creștere mare după un an de randamente puternice are un apetit mare pentru risc, iar dacă același investitor vinde la prima scădere de 20%, toleranța la risc a fost mai mică decât apetitul.
În gestionarea riscului la nivel de întreprindere, apetitul pentru risc are un alt înțeles: o declarație a consiliului de administrație al unei companii privind cantitatea de risc pe care organizația o acceptă în urmărirea strategiei sale. Sensul corporativ aparține organizațiilor și este lăsat deoparte aici.
Care sunt nivelurile toleranței la risc?
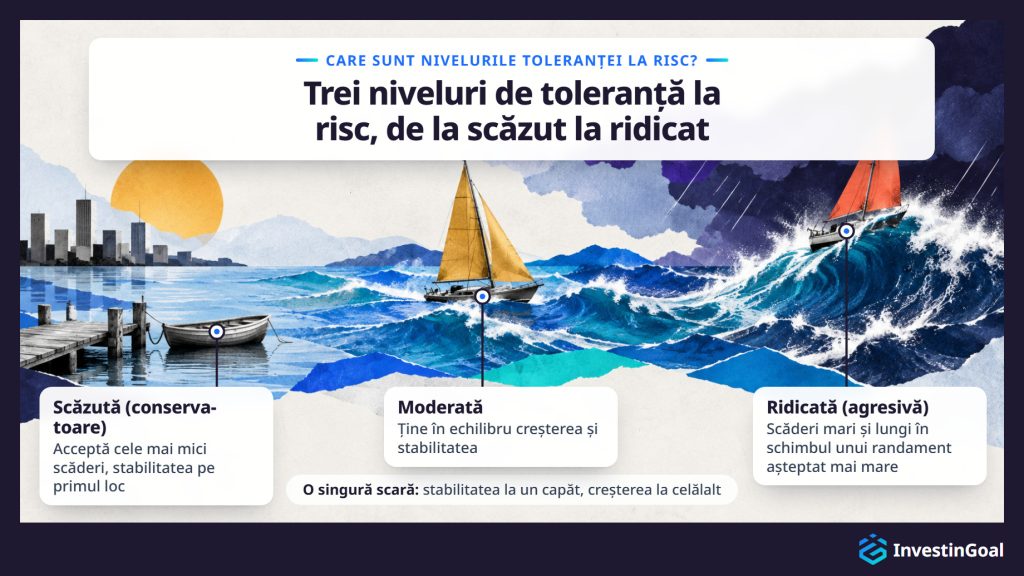
Cele trei niveluri ale toleranței la risc sunt scăzut (conservator), moderat și ridicat (agresiv). O toleranță scăzută la risc acceptă doar cele mai mici scăderi și pune stabilitatea pe primul loc, una moderată ține în echilibru creșterea și stabilitatea, iar una ridicată acceptă scăderi mari și lungi în schimbul unui randament așteptat mai mare pe termen lung.
Numărul de niveluri este o convenție a celui care construiește chestionarul, nu un standard. Cele mai multe ghiduri folosesc trei niveluri: conservator, moderat și agresiv. Unele folosesc cinci, de la foarte conservator la foarte agresiv, iar unii robo-advisori, servicii online care construiesc și administrează automat un portofoliu pornind de la răspunsurile unui client, înlocuiesc nivelurile cu un scor numeric. Fiecare variantă urmează aceeași linie, de la stabilitatea cumpărată cu mai puțină creștere la un capăt până la creșterea cumpărată cu mai puțină stabilitate la celălalt. Acest articol folosește trei niveluri, iar fiecare nivel are o combinație-model în tabelul din secțiunea despre acțiuni și obligațiuni. Mai jos sunt cele trei niveluri de pe scara obișnuită, ordonate după cât de mare scădere acceptă fiecare în schimbul creșterii.
O toleranță scăzută la risc este nivelul de pe scară care acceptă cele mai mici scăderi, acordând prioritate stabilității și păstrării capitalului în fața creșterii. Scăderile îi provoacă investitorului suferință și dorința de a vinde. Acest nivel se mai numește conservator.
Pe scara toleranței la risc, nivelul scăzut se află acolo unde investitorul acceptă cea mai mică scădere în schimbul creșterii. Un investitor de la nivelul scăzut simte orice scădere ca pe o amenințare la adresa unor bani care ar trebui să fie în siguranță, așa că până și o scădere modestă aduce dorința de a vinde. Atitudinea de la acest capăt al scării se numește aversiune față de risc. Un investitor cu aversiune față de risc preferă un rezultat sigur unuia riscant cu aceeași valoare așteptată sau mai mare, de pildă 5.000 lei sigur în loc de o șansă egală de 0 lei sau 11.000 lei.
Ceea ce nivelul scăzut sacrifică este creșterea. Riscul scăzut nu înseamnă însă lipsa riscului. Inflația erodează numerarul, iar prețul obligațiunilor scade când cresc ratele dobânzilor, așa că un investitor conservator schimbă scăderile adânci pe riscuri mai lente și mai discrete. Schimbul creșterii pe stabilitate este ideea principală a cum să investiți conservator, iar schimbul se menține atât timp cât creșterea mai lentă ajunge totuși la obiectiv.
O toleranță moderată la risc este nivelul de mijloc al scării, care ține în echilibru creșterea și stabilitatea. Investitorul suportă scăderi anuale vizibile în schimbul creșterii, dar nu pe cele mai adânci.
Pe scara toleranței la risc, nivelul moderat se află între nivelul scăzut și cel ridicat. Un investitor de la nivelul moderat acceptă că un an se poate încheia cu pierdere în schimbul creșterii în timp, dar ar vinde la cele mai adânci scăderi, cele care durează ani ca să fie recuperate. Creșterea și stabilitatea primesc fiecare o parte semnificativă din bani.
Un portofoliu moderat are totuși ani răi. Scade când scad piețele, doar mai puțin decât unul agresiv, iar rândul 60/40 din tabelul secțiunii despre acțiuni și obligațiuni arată cât de mult a scăzut combinația-model moderată în cel mai prost an al ei.
O toleranță ridicată la risc este nivelul de pe scară care acceptă scăderi mari și lungi în schimbul unui randament așteptat mai mare pe termen lung. Acest nivel se mai numește agresiv.
Pe scara toleranței la risc, nivelul ridicat se află acolo unde investitorul acceptă cea mai mare scădere în schimbul creșterii. Un investitor de la nivelul ridicat poate vedea cum o mare parte din valoarea portofoliului dispare timp de luni sau ani și poate continua să țină investiția, pentru că randamentul așteptat pe zeci de ani este esențialul. O toleranță ridicată la risc este frecventă la investitorii cu orizonturi lungi, dar nu le este rezervată. Ceea ce o face ridicată este disponibilitatea, nu vârsta.
Riscul ridicat nu garantează randamente mai mari. Randamentul mai mare este așteptat pe perioade lungi, iar scăderile de pe drum sunt mai adânci. O toleranță ridicată la risc nu este niciodată un motiv de a-ți asuma mai mult risc decât permite capacitatea de risc, pentru că punctul de pornire este cea mai mică dintre cele două. În limita pe care o stabilește capacitatea de risc, schimbul stabilității pe creștere este baza cum să investiți agresiv.
Care sunt factorii care influențează toleranța la risc?
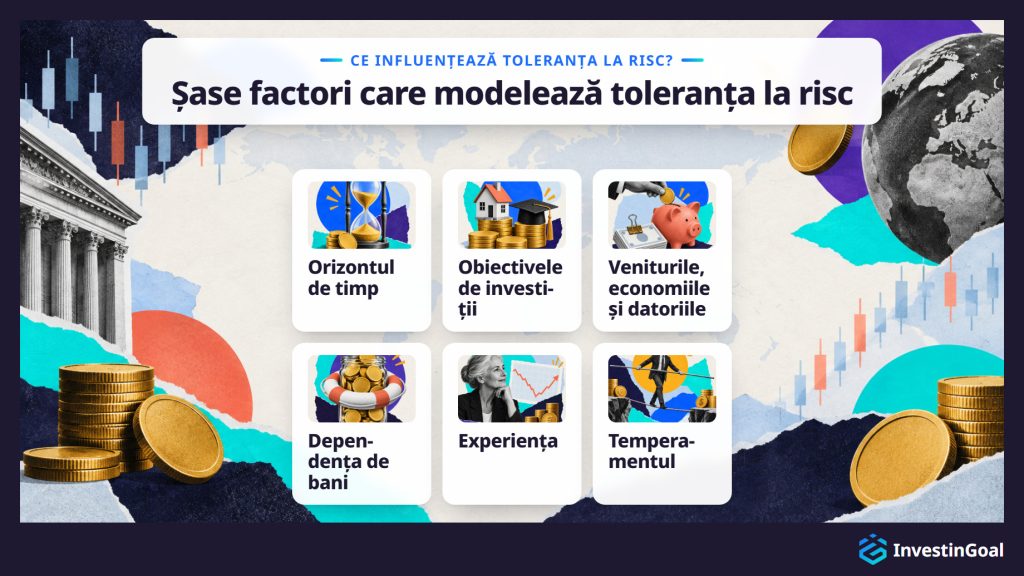
Șase factori influențează toleranța la risc, patru financiari și doi personali, iar ei sunt enumerați mai jos.
- Orizontul de timp: numărul de ani până când aveți nevoie de bani. Un obiectiv aflat la 25 de ani distanță lasă timp pentru a se reveni după mai multe scăderi, în timp ce un obiectiv aflat la doi ani nu lasă deloc. Timpul de recuperare este motivul pentru care de ce contează orizontul de timp, iar un orizont mai lung ridică mai mult capacitatea de risc decât disponibilitatea.
- Obiectivele de investiții: obiectivele financiare pentru care sunt banii, precum o locuință, educația unui copil sau pensia. Un obiectiv cu dată fixă și sumă fixă lasă mai puțin loc pentru o scădere decât un obiectiv care poate aștepta sau poate fi redus.
- Veniturile, economiile și datoriile: mărimea și stabilitatea veniturilor, economiile deja strânse și ceea ce se datorează. Economiile și datoriile la un loc stabilesc averea netă, adică ce se deține minus ce se datorează, iar o avere netă mai mare, împreună cu venituri mai stabile, absoarbe mai ușor o pierdere.
- Dependența de bani: cât vă bazați pe banii investiți pentru cheltuieli curente sau urgențe. Ghidul FINRA pentru investitori despre toleranța la risc enumeră dependența de fondurile investite printre factorii din spatele ei. Un fond de urgență ținut separat în numerar și puține nevoi de lichiditate reduc această dependență.
- Experiența: cunoașterea felului în care funcționează piețele și timpul petrecut urmărind ciclurile pieței. Un investitor care a văzut o scădere și o revenire știe cum se simte o scădere și cât poate dura o revenire.
- Temperamentul: dacă sunteți o persoană prudentă sau una care își asumă riscuri prin fire. Temperamentul influențează cel mai direct disponibilitatea și se vede în felul în care gestionați incertitudinea și în afara investițiilor.
Primii patru factori influențează mai ales capacitatea de risc, posibilitatea financiară de a absorbi o pierdere, iar ultimii doi influențează disponibilitatea, adică toleranța la risc. Pe lângă acești șase, factorul numit cel mai des este vârsta, pentru că mută împreună orizontul de timp și factorii financiari.
Toleranța la risc de investiții este de obicei cea mai mare la începutul vieții, când investitorul este tânăr, departe de obiectiv, are puține obligații și are zeci de ani ca să își revină după o scădere. Ceea ce ridică tinerețea este mai ales capacitatea de risc, timpul de recuperare, nu temperamentul. Un începător tânăr poate fi anxios, iar un investitor mai în vârstă calm.
Răspunsul obișnuit se sprijină pe timp. La 25 de ani, banii pentru pensie au aproximativ 40 de ani ca să își revină după orice scădere, iar un investitor tânăr nu are adesea persoane în întreținere și nici credit ipotecar. Fiecare dintre aceste fapte ridică posibilitatea de a absorbi o pierdere, adică capacitatea de risc, în timp ce disponibilitatea depinde de persoană.
Luați un om de 25 de ani și unul de 60 de ani care dețin amândoi mai ales acțiuni atunci când piața scade cu 40%. Cel de 25 de ani are patru decenii ca prețurile să își revină și ani de contribuții noi care cumpără la prețuri mai mici. Cel de 60 de ani poate avea nevoie de bani în cinci ani, iar o scădere de 40% poate amâna pensionarea.
Un investitor tânăr care este anxios în privința scăderilor pornește de la propria toleranță la risc, nu de la nivelul pe care îl sugerează vârsta. Un investitor vinde o combinație pe care vârsta o permite, dar nervii nu o pot ține în primul an prost, și pierde prin vânzare avantajul de timp al tinereții.
Cum se măsoară toleranța la risc?
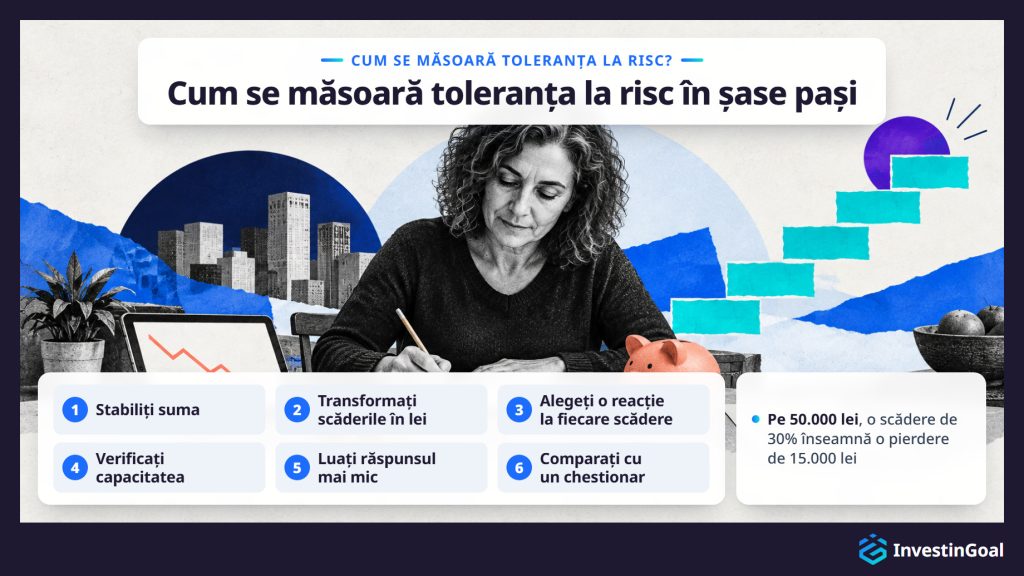
Toleranța la risc se măsoară cu o autoverificare în șase pași, făcută pe suma dumneavoastră în lei și enumerată mai jos în ordinea impusă de sarcină.
- Stabiliți suma: notați suma pe care planificați efectiv să o investiți, nu un portofoliu ipotetic. Exemplele de mai jos folosesc 50.000 lei. Înlocuiți-o cu cifra dumneavoastră.
- Transformați scăderile în lei: aplicați pe suma dumneavoastră scăderile pe care le folosesc chestionarele de risc (15% într-un an, 20 până la 30% într-un an, o sumă scăzută cu 30%) și una severă de 50%. Pe 50.000 lei, o scădere de 15% înseamnă o pierdere de 7.500 lei, o scădere de 30% înseamnă o pierdere de 15.000 lei, iar o scădere de 50% înseamnă o pierdere de 25.000 lei. Cifra în lei este numărul care vă dezvăluie toleranța reală la risc, pentru că un procent pare abstract până când sunt banii dumneavoastră.
- Alegeți o reacție la fiecare scădere: pentru fiecare pierdere în lei, hotărâți dacă ați vinde, ați păstra sau ați cumpăra mai mult. Dacă ați trăit o scădere reală cu banii dumneavoastră, ceea ce ați făcut efectiv contează mai mult decât ceea ce preziceți acum. Cea mai mare pierdere pe care ați păstra-o fără să vindeți este toleranța dumneavoastră la risc în lei.
- Verificați capacitatea: răspundeți la trei întrebări despre banii înșiși: când aveți nevoie de ei, dacă în spatele lor există o rezervă de urgență și cât vă bazați pe ei. Banii de care aveți nevoie în câțiva ani, sau banii fără o rezervă în spate, indică o capacitate de risc scăzută, indiferent ce ați spus la pasul 3.
- Luați răspunsul mai mic: potriviți cea mai mare pierdere pe care ați păstra-o cu un nivel, comparând-o cu cei mai răi ani ai celor trei combinații-model din tabelul secțiunii despre acțiuni și obligațiuni, apoi porniți de la cel mai mic dintre acel nivel și capacitatea dumneavoastră de risc. O toleranță ridicată la risc împreună cu o capacitate de risc scăzută pornește de la nivelul scăzut, la fel ca o toleranță scăzută la risc împreună cu o capacitate de risc ridicată.
- Comparați cu un chestionar: completați chestionarul de toleranță la risc al propriului broker sau al unui robo-advisor și comparați rezultatul cu al dumneavoastră. Un chestionar dă o estimare construită din propriile întrebări. Estimarea diferă de la un furnizor la altul, nu este o consultanță și, completată pe o piață calmă sau în creștere, tinde să supraestimeze toleranța la risc, pentru că o piață în creștere nu poate spune dacă vă simțiți confortabil cu riscul de investiții sau doar cu prețurile în urcare. Un consilier financiar adaugă întrebări de aprofundare și descoperă nepotrivirile, precum un răspuns agresiv alături de un orizont scurt.
Păstrați o notă cu pierderea în lei pe care ați acceptat-o la pasul 3. Veți măsura o scădere reală în raport cu acea cifră mai târziu.
Toleranța la risc se schimbă de-a lungul vieții, iar cele șase ocazii care cer reevaluarea ei sunt enumerate mai jos, de la evenimente din viață până la schimbări ale pieței și ale calendarului.
- Schimbări în familie: căsătoria, divorțul sau un copil schimbă cine depinde de acești bani și cât de mare trebuie să fie rezerva gospodăriei.
- Schimbări în carieră și în venituri: un loc de muncă nou, o mărire de salariu sau pierderea locului de muncă schimbă stabilitatea veniturilor și, odată cu ea, cât de mare o pierdere poate absorbi gospodăria.
- Un câștig neașteptat sau o cheltuială mare: o moștenire sau o primă pot ridica capacitatea de risc, iar cumpărarea unei locuințe sau o factură mare o pot reduce.
- Vârsta și un obiectiv mai apropiat: fiecare deceniu scurtează orizontul până la pensie. Trecerea treptată spre un risc mai mic pe măsură ce obiectivul se apropie este regula principală a cum să investiți în funcție de vârstă, iar fiecare pas al trecerii este un moment pentru a relua estimarea.
- O mișcare majoră a pieței: o prăbușire sau o creștere lungă schimbă percepția riscului și distorsionează orice estimare făcută în acel moment. Refaceți estimarea după ce piața s-a calmat, niciodată în mijlocul unei scăderi.
- O revizuire anuală: o dată pe an, reluați autoverificarea pe suma curentă, chiar dacă nimic altceva nu s-a schimbat, pentru că cifrele în lei cresc odată cu portofoliul.
Cum modelează toleranța la risc combinația de tipuri de investiții?
Toleranța la risc modelează combinația de tipuri de investiții stabilind ponderea banilor în acțiuni, tipul care scade cel mai mult, față de obligațiunile mai stabile și de numerar. Această pondere stabilește apoi randamentul așteptat pe termen lung al portofoliului și adâncimea scăderilor sale.
Lanțul pornește de la nivelul dumneavoastră de pornire: cea mai mică dintre toleranța la risc și capacitatea de risc, aflată cu autoverificarea. Un nivel scăzut pune o pondere mică a banilor în acțiuni, un nivel ridicat pune o pondere mare în acțiuni, iar nivelul moderat se află între ele. Ponderea în acțiuni conduce apoi restul: cu cât mai mulți bani sunt în acțiuni, cu atât mai mare este randamentul așteptat pe zeci de ani și cu atât mai adânci sunt scăderile de pe drum.
Trei tipuri de investiții, sau clase de active, poartă combinația. Acțiunile sunt părți din companii, cu cel mai mare randament așteptat și cele mai adânci scăderi. Obligațiunile sunt împrumuturi către guverne, precum titlurile de stat românești, și către companii, cu prețuri mai stabile și randamente mai mici. Numerarul este cel mai stabil dintre cele trei și cel pe care îl erodează inflația. Numerarul stă într-un cont de economii sau într-un fond monetar, un fond de împrumuturi pe termen foarte scurt. O primă combinație are nevoie doar de aceste trei dintre multele tipuri de investiții, pentru că împreună acoperă deja schimbul dintre creștere și stabilitate pe care îl decide toleranța la risc.
Tabelul de mai jos prezintă cele trei tipuri de investiții, comparate după ce este fiecare, ce oferă și ce costă.
| Tip de investiție | Ce este | Ce oferă | Ce costă |
|---|---|---|---|
| Acțiuni | Părți din companii | Cel mai mare randament așteptat | Cele mai adânci scăderi |
| Obligațiuni | Împrumuturi către guverne și companii | Prețuri mai stabile | Randamente mai mici |
| Numerar | Cont de economii sau fond monetar | Cel mai stabil dintre cele trei | Erodat de inflație |
După ce stabiliți ponderea în acțiuni, păstrarea combinației este o alegere între a o construi singur, a o cumpăra gata făcută și a o încredința unui serviciu.
- Un model de portofoliu din două fonduri: copiați combinația-model a nivelului dumneavoastră, cu un singur fond larg de indici de acțiuni și un fond de obligațiuni, cumpărate la orice broker. Un fond de indici deține toate acțiunile sau obligațiunile unui indice de piață, iar multe fonduri de indici vin sub formă de ETF-uri (exchange-traded funds), care se cumpără și se vând la bursă ca o singură acțiune. Două fonduri formează cel mai simplu dintre modelele de portofoliu pentru începători, iar împărțirea o păstrați dumneavoastră.
- Un fond echilibrat sau un fond cu dată-țintă: un fond echilibrat deține o combinație fixă de acțiuni și obligațiuni, iar un fond cu dată-țintă, acolo unde este oferit, deține o combinație care devine mai conservatoare pe măsură ce data se apropie. Ambele fonduri se reechilibrează singure, așa că împărțirea rămâne la ținta ei fără nicio acțiune din partea dumneavoastră.
- Un robo-advisor: un serviciu de acest fel pune propriul chestionar, construiește combinația din răspunsurile dumneavoastră și o administrează în locul dumneavoastră.
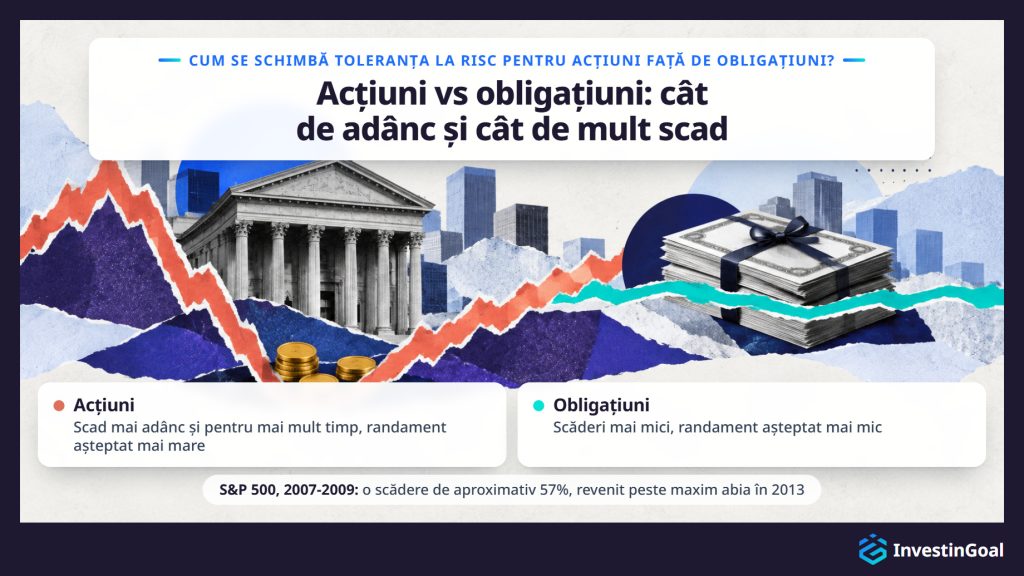
Toleranța la risc pe care o cere o investiție se schimbă între acțiuni și obligațiuni în funcție de adâncimea și durata scăderilor aduse de fiecare. Acțiunile cer o toleranță la risc mai mare, pentru că, în schimbul unui randament așteptat mai mare pe termen lung, scad mai adânc și pentru mai mult timp și pot pierde din capitalul investit. Obligațiunile cer mai puțin, cu un randament așteptat mai mic și scăderi mai mici.
Indicele S&P 500 urmărește 500 de companii mari din SUA, iar prețul lui a scăzut cu aproximativ 57% în timpul crizei financiare globale din 2007-2009, de la un maxim de închidere de 1.565,15 pe 9 octombrie 2007 la o închidere de 676,53 pe 9 martie 2009. Indicele nu a închis peste maximul din 2007 decât pe 28 martie 2013, la peste cinci ani după acel maxim. Pe 50.000 lei în acțiuni, o scădere de 57% înseamnă o pierdere de aproximativ 28.500 lei. Randamentul așteptat mai mare al acțiunilor vine fără nicio garanție.
Obligațiunile cer mai puțină toleranță la risc, pentru că prețurile lor se mișcă mai puțin, iar randamentul așteptat este mai mic în schimb. Obligațiunile nu sunt însă lipsite de risc, pentru că prețurile lor scad când cresc ratele dobânzilor.
Decizia decurge din adâncimea scăderilor. Cu cât mai mulți bani sunt în acțiuni, cu atât mai multă toleranță la risc cere combinația, deci cu cât nivelul este mai scăzut, cu atât ponderea obligațiunilor este mai mare. Alegerea unei împărțiri are nevoie doar de acest criteriu, rezultatul comparării acțiunilor cu obligațiunile după cât de adânc și cât de mult scad. Ce acțiuni sau obligațiuni să cumpărați este o alegere separată.
Tabelul de mai jos prezintă cele trei combinații-model, câte una pentru fiecare nivel de toleranță la risc, comparate după împărțirea lor, după cel mai prost an calendaristic și după acel an în lei pe 50.000 lei.
| Nivel | Acțiuni | Obligațiuni | Cel mai prost an calendaristic | Cel mai prost an pe 50.000 lei |
|---|---|---|---|---|
| Conservator | 20% | 80% | Aproximativ -10% (1931) | Aproximativ -5.000 lei |
| Moderat | 60% | 40% | Aproximativ -27% (1931) | Aproximativ -13.500 lei |
| Agresiv | 80% | 20% | Aproximativ -35% (1931) | Aproximativ -17.500 lei |
Combinațiile și cei mai răi ani calendaristici: alocările din portofoliile-model ale Vanguard, un mare administrator american de fonduri, și istoricul lor publicat al randamentelor anuale de după 1926. Cele trei combinații sunt ilustrații, nu recomandări, iar performanța trecută nu garantează rezultatele viitoare.
Fiecare treaptă în plus în ponderea acțiunilor adâncește cel mai prost an: de la aproximativ 5.000 lei la aproximativ 17.500 lei pe 50.000 lei între combinația conservatoare și cea agresivă, de peste trei ori mai mult. Combinația cu care porniți este aceea al cărei cel mai prost an, în lei pe suma dumneavoastră, este o pierdere pe care ați păstra-o.
Trei practici mențin un portofoliu în acord cu toleranța la risc în timp, iar ele sunt enumerate mai jos, împreună cu deviația pe care o previne fiecare.
- Alocarea activelor: împărțirea între acțiuni, obligațiuni și numerar stabilită pentru nivelul dumneavoastră, ca în combinațiile-model din tabelul de mai sus. O împărțire scrisă previne deviația unui portofoliu construit din impuls, o cumpărare la un moment dat. Păstrarea împărțirii ca țintă scrisă este partea principală din ce presupune alocarea activelor. Banii noi intră la aceeași împărțire, iar împărțirea se schimbă când se schimbă estimarea toleranței la risc sau a capacității de risc, nu când se mișcă piața.
- Diversificarea: fiecare tip de investiție răspândit pe multe poziții prin fonduri largi de indici. Diversificarea previne deviația unui portofoliu al cărui risc ajunge să depindă de câteva companii. Un fond larg oferă într-o singură cumpărare definiția diversificării din manual, deși diversificarea nu garantează profitul și nu protejează împotriva pierderii.
- Reechilibrarea: readucerea împărțirii la ținta ei după ce piețele au mutat-o. Porniți de la 60/40 cu 30.000 lei în acțiuni și 20.000 lei în obligațiuni. După un an în care acțiunile cresc cu 30% și obligațiunile rămân neschimbate, portofoliul deține 39.000 lei în acțiuni și 20.000 lei în obligațiuni, aproximativ 66/34, o combinație mai riscantă decât cea aleasă. Vânzarea unei părți din ce a crescut și cumpărarea a ceea ce a scăzut restabilește nivelul, o dată pe an sau ori de câte ori un tip depășește o bandă stabilită, de exemplu cinci puncte procentuale.
Tabelul de mai jos prezintă cele trei practici, comparate după ce este fiecare, deviația pe care o previne și cum se aplică.
| Practică | Ce este | Deviația pe care o previne | Cum se aplică |
|---|---|---|---|
| Alocarea activelor | Împărțirea între acțiuni, obligațiuni și numerar stabilită pentru nivelul dumneavoastră | Un portofoliu construit din impuls | Țintă scrisă; bani noi la aceeași împărțire |
| Diversificarea | Fiecare tip răspândit pe multe poziții | Riscul care depinde de câteva companii | Fonduri largi de indici |
| Reechilibrarea | Readucerea împărțirii la ținta ei | O combinație mai riscantă după mișcările piețelor | O dată pe an sau la depășirea unei benzi stabilite |
SEC (Securities and Exchange Commission) este autoritatea federală de reglementare a piețelor de valori mobiliare din SUA. Ea tratează cele trei practici ca pe o singură rutină în ghidul său pentru investitori Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, publicat pe investor.gov. Toate cele trei practici se potrivesc și într-un singur fond echilibrat sau, acolo unde este oferit, într-un fond cu dată-țintă, care se reechilibrează singur pe măsură ce se mișcă piețele.
Toleranța la risc se aplică în conturile de pensie prin regulile proprii ale fiecărui cont. Într-un plan de pensie pe care un angajator îl oferă personalului său, acolo unde există astfel de planuri, alegeți adesea dintre fondurile sau liniile de investiții ale planului, iar o investiție implicită preia de obicei banii celor care nu aleg. Într-un cont de pensie pe care îl deschideți singur la un broker sau la un alt furnizor, alegeți combinația sau una dintre liniile de investiții pe care le oferă furnizorul. Pentru că banii din oricare dintre conturi sunt făcuți să rămână acolo până la pensionare, adesea cu un cost sau un impozit la retragerile anticipate, capacitatea de risc a acelei părți din economii este mai mare.
Planul unui angajator restrânge alegerea la fondurile sau liniile pe care le oferă planul. Investiția implicită, acolo unde planul are una, este fondul în care merg contribuțiile dumneavoastră dacă nu alegeți nimic. În Statele Unite, Vanguard, un mare administrator de fonduri, a constatat în raportul său How America Saves 2024 că 98% dintre planurile pe care le administrează și care înscriu automat angajații au folosit ca investiție implicită un fond cu dată-țintă, iar un fond cu dată-țintă setat pe anul dumneavoastră de pensionare așteptat deține deja o combinație care devine mai conservatoare în timp. Acolo unde angajatorul adaugă bani peste contribuțiile dumneavoastră, acești bani merg de obicei în aceeași combinație pe care o alegeți.
Un cont de pensie pe care îl deschideți singur lasă mai mult din alegere în seama dumneavoastră. În funcție de ce permite furnizorul, puteți cumpăra cele două fonduri ale combinației-model a nivelului dumneavoastră, un singur fond echilibrat sau, acolo unde este oferit, un fond cu dată-țintă, puteți alege linia de investiții cea mai apropiată de nivelul dumneavoastră sau puteți încredința contul unui robo-advisor.
Așteptarea lungă până când banii pot fi cheltuiți este ceea ce ridică capacitatea de risc. Pentru un investitor aflat la zeci de ani de pensie, banii pe care investitorul nu îi poate cheltui ușor până atunci au orizontul lung care le permite să își revină după scăderi. Un același investitor poate deci avea niveluri diferite în părți diferite: o combinație agresivă într-un cont de pensie care rămâne neatins timp de 30 de ani, iar banii pentru avansul unei locuințe, scadent în trei ani, ținuți complet în afara activelor volatile. Stabilirea nivelului pentru fiecare parte în parte este felul în care toleranța la risc intră în întrebarea mai largă a cum să investiți pentru pensie.
Ce se întâmplă dacă un portofoliu nu se potrivește cu toleranța la risc a investitorului?
Dacă un portofoliu nu se potrivește cu toleranța la risc a investitorului, acesta plătește pentru nepotrivire în ambele direcții. Prea mult risc duce la vânzare după o scădere, ceea ce fixează pierderea și este cea mai costisitoare consecință. Prea puțin risc înseamnă creștere mai lentă, un obiectiv atins mai târziu sau ratat și numerar care pierde teren în fața inflației.
Prea mult risc se vede la prima scădere adâncă. Un investitor a cărui combinație scade mai mult decât poate suporta el vinde, iar vânzarea după o scădere transformă o pierdere pe hârtie într-una permanentă, adesea înainte de revenirea pe care investitorul nu o mai deține. Studiul Mind the Gap al Morningstar, o firmă americană care cercetează și evaluează fonduri de investiții, a constatat că dolarul mediu investit în fonduri americane a câștigat cu aproximativ 1,1 puncte procentuale pe an mai puțin decât fondurile însele în cei zece ani până în 2023, pentru că investitorii au cumpărat și au vândut în momente nepotrivite.
Costul prea puținului risc este mai greu de văzut. O combinație mai prudentă decât nivelul investitorului crește mai încet, așa că investitorul ajunge la un obiectiv mai târziu sau îl ratează, iar banii ținuți în numerar pierd putere de cumpărare în fața inflației în fiecare an.
O combinație pe care o puteți păstra printr-un an prost evită ambele costuri, pentru că este destul de prudentă ca să nu fie vândută și destul de orientată spre creștere ca să atingă obiectivul.
De ce se cere toleranța la risc la deschiderea unui cont pe o platformă de investiții?
Toleranța la risc se cere la deschiderea unui cont pe o platformă de investiții pentru că regulile UE cer firmei să o cunoască înainte de a recomanda o investiție sau de a vă administra banii. MiFID II, legea UE privind serviciile de investiții pe care Autoritatea de Supraveghere Financiară (ASF) o aplică în România, enumeră toleranța la risc printre obiectivele de investiții pe care o firmă trebuie să le colecteze pentru a evalua caracterul adecvat înainte de a recomanda o investiție sau de a administra un portofoliu, și se aplică din 3 ianuarie 2018. O firmă care doar execută ordinele dumneavoastră trebuie în schimb să verifice, înainte de a vă vinde un produs complex precum o opțiune, că aveți cunoștințele și experiența necesare ca să îl înțelegeți.
Întrebarea apare de obicei în una dintre două forme. Unele formulare de cont vă cer să alegeți un profil, de la conservator la agresiv. Altele cer un obiectiv de investiții, precum venit, creștere sau speculație. Aceeași întrebare apare adesea când vă înscrieți într-un plan de pensie al angajatorului sau când deschideți singur un cont de pensie.
Ce face răspunsul dumneavoastră depinde de platformă. La un robo-advisor, răspunsurile stabilesc alocarea pe care o va administra serviciul. Un răspuns prudent produce un portofoliu bogat în obligațiuni, iar unul agresiv un portofoliu bogat în acțiuni. La un broker cu administrare proprie, vă alegeți singur investițiile, iar răspunsul devine profilul din spatele oricărei recomandări pe care o face brokerul. Răspunsul poate influența și permisiunile de tranzacționare, precum aprobarea de a tranzacționa opțiuni, contracte care dau dreptul de a cumpăra sau de a vinde un activ la un preț stabilit înainte de o dată stabilită. Exagerarea toleranței la risc ca să păreți un investitor cu experiență vă expune la produse și pierderi pe care nu le-ați ales cu bună știință. Un robo-advisor acționează pe baza răspunsului dumneavoastră în fiecare zi, în timp ce un broker cu administrare proprie îl ține în dosar și lasă alegerile în seama dumneavoastră, iar contrastul este primul test din întrebarea care este cea mai bună platformă de investiții pentru un începător.
Cum se schimbă evaluarea toleranței la risc pentru un investitor nou?
Evaluarea toleranței la risc se schimbă pentru un investitor nou pentru că un investitor nou nu poate folosi încă pasul comportamentului din trecut din autoverificare. Fără nicio scădere a pieței la care să se uite înapoi, un investitor nou estimează nivelul cu autoverificarea în lei pe suma planificată efectiv. Estimarea pornește de la cea mai mică dintre toleranța la risc și capacitatea de risc, și de la nivelul de dedesubt când investitorul nu este sigur.
Metoda comportamentului din trecut se sprijină pe memorie: cum ați reacționat data trecută când au scăzut piețele. Un investitor nou nu are o astfel de amintire, așa că reacțiile din autoverificare sunt alegeri făcute dinainte, pe pierderile în lei ale sumei planificate efectiv, iar nimic nu le confirmă încă.
Pornirea cu un nivel mai jos când nu sunteți sigur costă puțin. O combinație cu un nivel prea prudentă crește puțin mai încet timp de un an, în timp ce investitorul poate vinde o combinație cu un nivel prea agresivă la prima ei scădere. Un chestionar completat pe o piață calmă tinde să supraestimeze toleranța la risc, iar un investitor nou nu are nicio scădere trecută cu care să îl corecteze, ceea ce este un motiv în plus să pornească de jos.
Paper trading înseamnă să investești cu bani virtuali pe un cont demo. Arată cum se mișcă un portofoliu, dar nu cum se simte pierderea banilor proprii. Senzația este ceea ce măsoară toleranța la risc, iar numai banii reali o produc.
Primul an cu bani reali este măsurătoarea care confirmă sau corectează estimarea, iar prima lui scădere reală este testul. O estimare prudentă poate lăsa și un obiectiv în afara ariei de atingere, iar chiar și o combinație bine potrivită lasă riscuri pe care potrivirea nu le acoperă.
Toleranța la risc este testată de prima scădere a pieței atunci când scăderea în lei întâlnește cifra pe care investitorul a acceptat-o în autoverificare. Păstrarea investiției printr-o scădere cuprinsă în acea cifră confirmă estimarea. O scădere care se dovedește insuportabilă în interiorul ei arată că investitorul a supraestimat toleranța la risc.
Pierderea de bani într-o scădere a pieței este normală la orice nivel de toleranță la risc. Combinația-model conservatoare a avut și ea ani cu pierdere, iar prima scădere este momentul în care un investitor nou află cum se simte o pierdere în lei.
O pierdere devine permanentă doar când investitorul vinde investiția. Până atunci este o pierdere pe hârtie, iar numai păstrarea investiției recuperează o pierdere pe hârtie. Indicelui S&P 500 i-au trebuit ani după scăderea din 2007-2009 ca să își recapete maximul, așa cum arată secțiunea despre acțiuni și obligațiuni, iar investitorii care au păstrat investiția în acei ani au fost cei care au prins revenirea.
Păstrarea investiției funcționează cel mai bine cu planul deja pus la punct. Contribuțiile regulate continuă să intre la aceeași împărțire, așa că banii noi cumpără la prețuri mai mici, iar reechilibrarea cumpără tipul care a scăzut, opusul unei vânzări în panică.
O scădere care se dovedește insuportabilă în interiorul cifrei pe care ați acceptat-o arată că v-ați supraestimat toleranța la risc. Răspunsul este să coborâți nivelul pentru banii noi după ce piața s-a calmat, nu să vindeți la cel mai jos punct, ceea ce ar fixa pierderea pe care autoverificarea trebuia să o prevină.
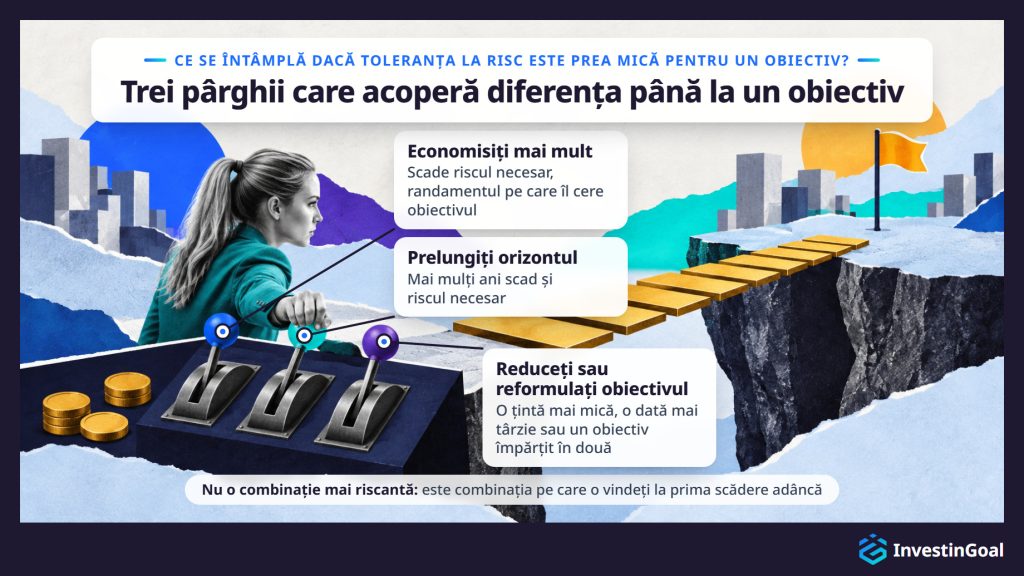
Când toleranța la risc este prea mică pentru a atinge un obiectiv de investiții, investitorul acoperă diferența economisind mai mult, prelungind orizontul sau reducând ori reformulând obiectivul, nu printr-o combinație mai riscantă pe care investitorul ar vinde-o la prima scădere. Diferența apare când obiectivul cere un randament mai mare decât se poate aștepta să câștige combinația nivelului investitorului. Acest randament cerut se numește riscul necesar.
Atingerea sumei de 500.000 lei în 15 ani cu 1.500 lei pe lună înseamnă 270.000 lei din contribuții, iar restul trebuie să vină din randamente: aproximativ 7,6% pe an. Când nu se poate aștepta ca combinația nivelului dumneavoastră să câștige acest randament, obiectivul este în afara ariei de atingere în forma lui actuală. Aceste randamente presupun o inflație apropiată de 3% pe an: în România, unde prețurile au crescut mai repede, obiectivul în sine costă mai mult în fiecare an, iar randamentul pe care îl cere crește odată cu prețurile.
O combinație mai riscantă pare soluția evidentă și este cea greșită. O combinație peste nivelul dumneavoastră este combinația pe care o vindeți la prima scădere adâncă, iar vânzarea fixează o pierdere care lasă obiectivul mai departe decât înainte.
În schimb, trei pârghii acoperă diferența. Economisirea mai multor bani scade riscul necesar. 1.750 lei pe lună ajunge la aceeași sumă de 500.000 lei în 15 ani la aproximativ 5,8% pe an. Prelungirea orizontului face același lucru. 1.500 lei pe lună în 20 de ani ajunge la 500.000 lei la aproximativ 3,2% pe an. Reducerea sau reformularea obiectivului acționează din partea cealaltă. 1.500 lei pe lună timp de 15 ani ajunge la 400.000 lei la aproximativ 5% pe an.
Tabelul de mai jos prezintă planul de pornire și cele trei pârghii, comparate după economia lunară, ani, țintă și randamentul necesar pe an.
| Plan | Economia lunară | Ani | Țintă | Randamentul necesar pe an |
|---|---|---|---|---|
| Planul de pornire | 1.500 lei | 15 | 500.000 lei | Aproximativ 7,6% |
| Economisirea mai multor bani | 1.750 lei | 15 | 500.000 lei | Aproximativ 5,8% |
| Prelungirea orizontului | 1.500 lei | 20 | 500.000 lei | Aproximativ 3,2% |
| Reducerea sau reformularea obiectivului | 1.500 lei | 15 | 400.000 lei | Aproximativ 5% |
Reducerea sau reformularea obiectivului înseamnă o țintă mai mică, o dată mai târzie sau un obiectiv împărțit în două, fiecare aducând riscul necesar în raza de atingere a nivelului dumneavoastră. Reexaminarea obiectivului în sine face parte din a ști cum să stabiliți obiective de investiții, iar planul de investiții este locul în care investitorul pune la un loc obiectivele, orizontul și toleranța la risc și le verifică unele în raport cu altele.
O toleranță scăzută la risc înseamnă totuși riscuri de investiții, pentru că combinația spre care indică schimbă scăderile adânci pe alte trei riscuri: inflația, care erodează puterea de cumpărare a numerarului; riscul ratei dobânzii, care scade prețul obligațiunilor când cresc ratele; și deficitul, un obiectiv ratat.
Inflația acționează asupra numerarului fără o scădere vizibilă. La o inflație de 3% pe an, 50.000 lei ținuți în numerar care nu câștigă nimic cumpără după zece ani ceea ce cumpără astăzi aproximativ 37.200 lei, pentru că 1 ÷ 1,03¹⁰ este aproximativ 0,74: aproximativ un sfert din puterea de cumpărare a dispărut, deși soldul nu a scăzut niciodată. În România, unde prețurile de consum au crescut în medie cu aproximativ 7,4% pe an în ultimii trei ani, numerarul își pierde puterea de cumpărare mult mai repede decât în acest exemplu.
Riscul ratei dobânzii acționează asupra obligațiunilor. Când ratele dobânzilor cresc, obligațiunile noi plătesc mai mult, așa că prețul obligațiunilor existente scade până când randamentul lor ajunge la același nivel. În 2022, când ratele au crescut rapid, indicele Bloomberg US Aggregate al pieței largi de obligațiuni din SUA a pierdut aproximativ 13%, cel mai prost an calendaristic din istoria indicelui.
Deficitul este al treilea risc. O combinație care scade puțin poate crește și prea puțin, așa că obiectivul este ratat cu suma pe care combinația prudentă nu a reușit să o câștige. Inflația, ratele dobânzilor și deficitul fac parte din riscurile investițiilor mai largi, de care nicio combinație nu scapă.
Potrivirea toleranței la risc nu este suficientă pentru a gestiona riscul de investiții, pentru că combinația potrivită stabilește doar cât de mult poate scădea portofoliul în ansamblu. Combinația potrivită nu protejează împotriva prăbușirii unei singure poziții și nici împotriva unei nevoi de numerar care forțează o vânzare la cel mai jos punct al unei scăderi.
Prima lacună este concentrarea. Banii dintr-o singură acțiune sau din câteva își pot pierde toată valoarea, indiferent de nivelul investitorului. Lehman Brothers era una dintre cele mai mari bănci de investiții din SUA când a intrat în faliment în septembrie 2008, iar acțiunile ei au devenit aproape fără valoare. Investitorul deține deci ponderea de acțiuni prin fonduri largi, diversificarea fiind una dintre practicile care mențin un portofoliu în acord cu toleranța la risc, astfel încât nicio companie să nu îl poată scufunda.
A doua lacună este vânzarea forțată. Pierderea locului de muncă sau o factură mare în timpul unei scăderi pot forța o vânzare la cel mai jos punct, tocmai pierderea pe care toleranța la risc trebuie să o evite. Un fond de urgență plătește în schimb urgența, astfel încât portofoliul să nu trebuiască vândut. Recomandarea obișnuită este de trei până la șase luni de cheltuieli, ținute în numerar în afara combinației. Fondurile largi și un fond de urgență protejează investitorul acolo unde potrivirea nu poate, iar ambele fac parte din întrebarea mai largă a cum să gestionați riscul de investiții.








