
ETF pentru începători: ghidul complet
Un ETF (exchange-traded fund, fond tranzacționat la bursă) este un fond de investiții care deține un coș de active și se tranzacționează la bursă ca o acțiune obișnuită. O singură achiziție de ETF oferă unui începător o parte din sute sau mii de titluri, iar majoritatea ETF-urilor urmăresc un indice precum S&P 500, MSCI World sau FTSE 100. Spre deosebire de un fond mutual, un ETF se tranzacționează pe tot parcursul zilei la prețuri de piață, costă de obicei mai puțin și nu cere o sumă minimă în afara prețului unei singure unități.
ETF-urile sunt de cinci tipuri principale: de acțiuni, de obligațiuni, de mărfuri, sectoriale și tematice, și ESG. Majoritatea începătorilor pornesc de la un ETF de acțiuni pe piața largă, iar în UE și în Regatul Unit aleg în plus între ETF-uri ad accumulare, care reinvestesc dividendele, și ETF-uri cu distribuire, care le plătesc în numerar.
Un ETF pe piața largă este și cea mai ieftină alegere. ETF-urile pe indici largi percep între 0,03% și 0,20% pe an, la care se adaugă comisioanele brokerului și diferența dintre prețul de cumpărare și cel de vânzare (spread-ul), în timp ce fondurile administrate activ percep adesea între 0,50% și 1,50%. În 2025, 79% dintre fondurile americane administrate activ, cu acțiuni ale companiilor mari, au avut rezultate mai slabe decât S&P 500. Costurile mici nu elimină riscul, pentru că S&P 500 a scăzut cu 57% în criza financiară din 2007–2009 și cu 34% în prăbușirea din 2020 provocată de COVID-19, așa că ETF-urile se potrivesc banilor care pot rămâne investiți mulți ani.
Investiția pe mulți ani începe cu patru pași care sunt aceiași peste tot: deschiderea unui cont la un broker reglementat, depunerea banilor, alegerea unui ETF și plasarea unui ordin de cumpărare. Contul diferă de la o țară la alta. Începătorii din România folosesc platforme precum XTB, eToro sau Freedom24 și planuri de economisire în ETF-uri precum cele ale XTB. Investitorii de retail din România nu pot cumpăra ETF-uri listate în SUA, dar versiunile UCITS care urmăresc aceiași indici se tranzacționează pe bursele europene.
Dintre aceste fonduri, un începător alege primul ETF după cinci criterii: indicele, comisionul anual de administrare (expense ratio), dimensiunea fondului, metoda de replicare și alegerea între acumulare și distribuire. Platforma vine la urmă, iar un începător o judecă după patru factori: gama de ETF-uri, costul total, reglementarea și tipul de cont pe care îl oferă.
Ce vă aduce astăzi la acest ghid?
Alegeți un răspuns și vedeți cum se compară cu cel al altor cititori.
Ce este un ETF?
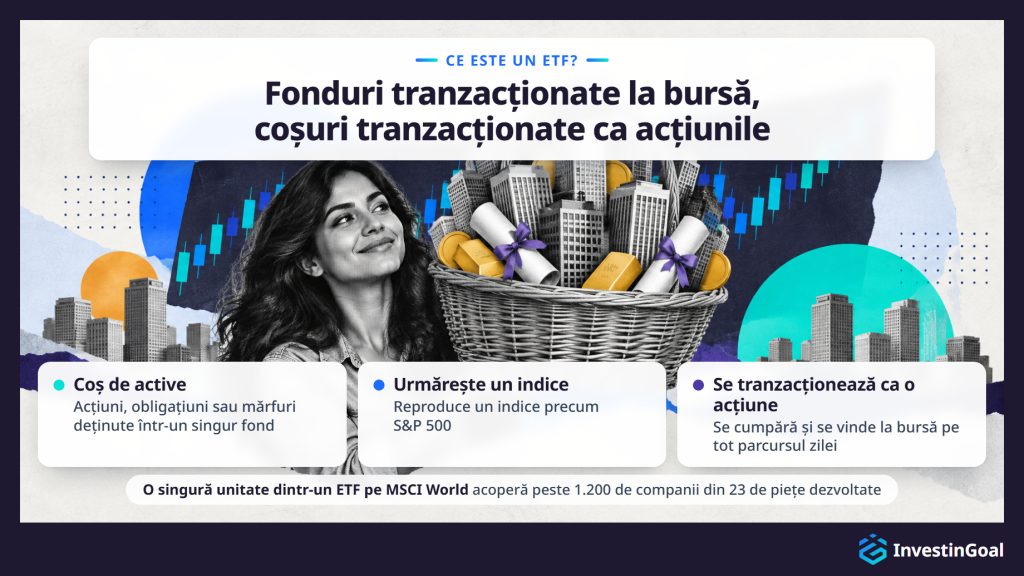
Un ETF (exchange-traded fund) este un fond de investiții care deține un coș de active, cum ar fi acțiuni, obligațiuni sau mărfuri, și se tranzacționează la bursă ca o acțiune obișnuită. O singură achiziție de ETF oferă investitorului expunere la zeci sau mii de titluri printr-o singură tranzacție, în loc să cumpere acțiunile companiilor una câte una.
Un furnizor de ETF-uri creează un fond care deține un set de active alese pentru a reproduce performanța unui indice, adică o listă de titluri care măsoară o piață, cum ar fi S&P 500 sau MSCI World. S&P 500 urmărește cele mai mari 500 de companii listate în SUA, după capitalizarea de piață. Printre cei mai mari furnizori se numără iShares, marca de ETF-uri a BlackRock (cel mai mare administrator de active din lume), Vanguard (al doilea ca mărime) și Amundi (cel mai mare din Europa). Investitorii cumpără și vând apoi unități ale fondului la bursă, exact ca pe acțiunile oricărei companii listate. Prețul fiecărei unități de ETF se schimbă pe parcursul zilei de tranzacționare în funcție de cerere și ofertă, dar reflectă îndeaproape valoarea activelor deținute de fond.
Această structură oferă începătorilor diversificare, adică împărțirea banilor pe mai multe titluri, cu o singură achiziție. În loc să cerceteze și să cumpere zeci de acțiuni individuale pentru a construi un portofoliu echilibrat, un investitor poate cumpăra un singur ETF pe piața largă și deține imediat o parte proporțională din fiecare companie din acel indice. O singură unitate dintr-un ETF pe FTSE 100, de exemplu, oferă expunere la cele mai mari 100 de companii listate la Bursa din Londra. O singură unitate dintr-un ETF pe MSCI World acoperă peste 1.200 de companii din 23 de piețe dezvoltate.
ETF-urile fac parte din categoria mai largă a fondurilor de investiții colective. Spre deosebire de alte fonduri, ele se tranzacționează la bursă, iar investitorii le pot cumpăra sau vinde oricând piața este deschisă, la prețul pe care îl oferă piața în acel moment. Un începător care vrea să investească în ETF-uri le cumpără printr-un broker, la fel ca acțiunile.
Cum urmărește un ETF un indice?
Un ETF urmărește un indice deținând aceleași titluri, în aceleași proporții ca indicele pe care îl urmează, astfel încât randamentele fondului reflectă îndeaproape performanța indicelui în timp.
Continuați lectura
Acest proces se numește replicarea indicelui și are două forme principale. Replicarea fizică înseamnă că ETF-ul cumpără și deține toate titlurile din indice sau un eșantion reprezentativ al lor. Un ETF pe S&P 500 cu replicare fizică, de exemplu, deține acțiuni ale tuturor celor 500 de companii din S&P 500, cu ponderi care corespund indicelui. Când furnizorul indicelui schimbă componența acestuia, ETF-ul își ajustează pozițiile.
Replicarea sintetică funcționează diferit, pentru că, în loc să cumpere titlurile, ETF-ul semnează un contract swap cu o contraparte, de obicei o bancă, care se angajează să plătească randamentul indicelui. Furnizorii folosesc replicarea sintetică mai rar pentru fondurile pe piața largă și mai des pentru piețe sau mărfuri greu de accesat.
În ambele cazuri, fondul calculează valoarea activului net (NAV), adică valoarea totală a activelor deținute, la sfârșitul fiecărei zile de tranzacționare. Prețul de piață al ETF-ului la bursă poate diferi ușor de NAV în timpul zilei, dar arbitrajul menține diferența mică. Diferența dintre randamentul ETF-ului și randamentul indicelui se numește tracking difference, iar pentru ETF-urile pe piața largă, bine administrate, care urmăresc indici majori precum S&P 500, FTSE 100 sau MSCI World, este de obicei o fracțiune dintr-un punct procentual pe an.
Fiecare ETF își indică metoda de replicare în fișa informativă (factsheet), documentul-sumar pe care furnizorul îl publică pentru fiecare fond, alături de indicele pe care îl urmărește și de costul anual. Aceste cifre acoperă părțile din modul în care funcționează ETF-urile pe care un începător trebuie să le cunoască înainte de a cumpăra primul fond.
Care este diferența dintre un ETF și un fond mutual?
Un ETF diferă de un fond mutual mai ales prin modul în care investitorii îl cumpără și îl vând. ETF-urile se tranzacționează la bursă pe tot parcursul zilei, la prețuri de piață care se schimbă, în timp ce investitorii pot cumpăra și vinde unități ale unui fond mutual doar o dată pe zi, la valoarea activului net de la închiderea fondului. ETF-urile au de obicei și comisioane anuale mai mici și nu cer o investiție minimă în afara prețului unei singure unități.
Continuați lectura
Tranzacționarea pe parcursul zilei este cea mai vizibilă diferență, pentru că un ordin pe un ETF se execută în câteva secunde la prețul curent al pieței. Când un investitor cumpără un fond mutual, fondul execută ordinul după închiderea pieței, la NAV-ul de la sfârșitul zilei. Pentru investitorii pe termen lung, această diferență nu contează adesea în practică, dar le oferă ETF-urilor mai multă flexibilitate pentru cei care vor să controleze prețul exact pe care îl plătesc.
Costul este a doua diferență, pentru că ETF-urile pe indici largi percep adesea comisioane anuale între 0,03% și 0,20%. Potrivit Morningstar US Fund Fee Study 2026, comisionul mediu ponderat cu activele al fondurilor americane active de acțiuni a fost de 0,58% în 2025, față de 0,09% pentru fondurile index largi, iar multe fonduri active percep în continuare între 0,50% și 1,50%. Chiar și printre fondurile mutuale care urmăresc un indice, ETF-urile au de obicei un mic avantaj de cost datorită structurii lor.
Accesibilitatea este a treia diferență, pentru că multe fonduri mutuale cer o primă investiție minimă, uneori de la 5.000 lei la 15.000 lei sau mai mult. ETF-urile nu au un asemenea minim. Costul de intrare este prețul unei singure unități, care pentru ETF-urile pe piața largă variază de la aproximativ 50 lei la câteva mii de lei.
Eficiența fiscală este a patra diferență în SUA, pentru că modul în care ETF-urile gestionează răscumpărările produce de obicei mai puține distribuiri impozabile de câștiguri de capital decât fondurile mutuale. Avantajul contează mai puțin în România, unde se aplică alte reguli fiscale.
Ambele produse pot urmări același indice, pot deține aceleași titluri și pot oferi randamente similare. Pentru un începător, alegerea între un ETF și un fond mutual ține de flexibilitatea tranzacționării, de cost și de contul în care sunt deținute. Tabelul de mai jos le compară pe cele două la tranzacționare, comision anual tipic, investiție minimă, eficiență fiscală în SUA și controlul prețului.
| Criteriu | ETF | Fond mutual |
|---|---|---|
| Tranzacționare | Pe parcursul zilei la bursă, la prețuri de piață în timp real | O dată pe zi, la NAV-ul de la sfârșitul zilei |
| Comision anual tipic | 0,03%–0,20% (indice pe piața largă) | 0,50%–1,50% (administrat activ) |
| Investiție minimă | Prețul unei unități (de la aproximativ 50 lei la câteva mii de lei), sau mai puțin cu unități fracționate | Adesea 5.000 lei–15.000 lei |
| Eficiență fiscală (SUA) | În general mai mare (mai puține distribuiri de câștiguri de capital) | În general mai mică (răscumpărările pot declanșa evenimente impozabile) |
| Controlul prețului | Alegeți prețul exact printr-un ordin la piață sau limită | Primiți NAV-ul calculat după închiderea pieței |
Care sunt principalele tipuri de ETF-uri în care pot investi începătorii?
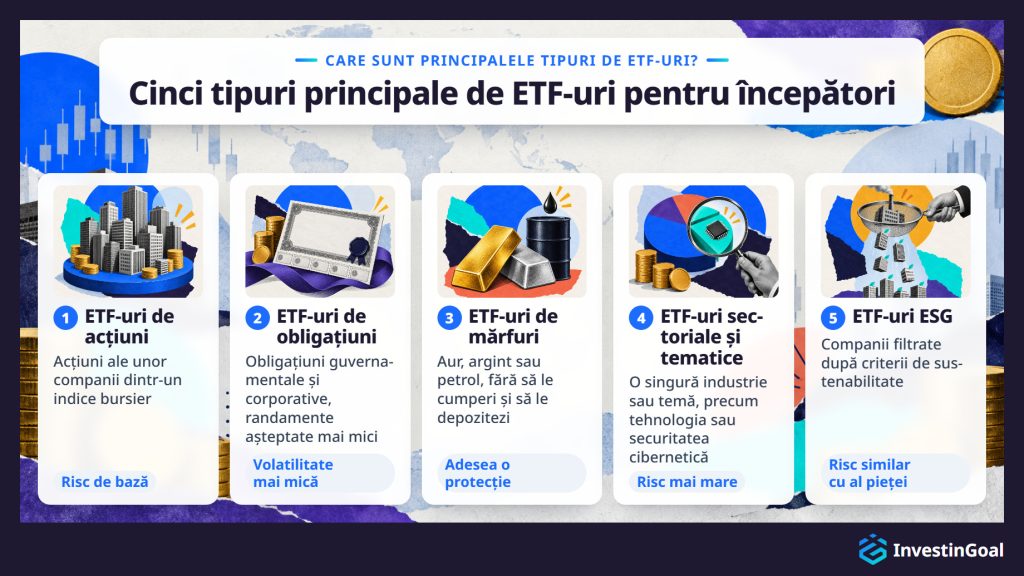
Principalele tipuri de ETF-uri în care pot investi începătorii sunt ETF-urile de acțiuni, de obligațiuni, de mărfuri, sectoriale și tematice, și ESG, fiecare oferind expunere la o altă clasă de active sau la o altă temă de investiții printr-un singur fond.
ETF-urile de acțiuni sunt cea mai răspândită categorie. Ele urmăresc indici bursieri și oferă investitorului proprietatea asupra unui coș larg de acțiuni ale unor companii. Un ETF de acțiuni pe FTSE 100 deține cele mai mari 100 de companii listate în Regatul Unit. Un ETF de acțiuni pe S&P 500 deține cele mai mari 500 de companii listate în SUA. Un ETF de acțiuni pe MSCI World deține peste 1.200 de companii din 23 de țări dezvoltate. Pentru majoritatea investitorilor noi, un singur ETF de acțiuni pe piața largă este punctul de pornire al portofoliului.
ETF-urile de obligațiuni dețin portofolii de titluri cu venit fix, cum ar fi obligațiuni guvernamentale sau corporative. Oferă randamente așteptate mai mici decât ETF-urile de acțiuni, dar și o volatilitate mai mică, ceea ce le face utile pentru diversificare sau pentru investitorii cu orizonturi de timp mai scurte. Un ETF care urmărește Bloomberg Global Aggregate Bond Index, de exemplu, deține obligațiuni guvernamentale și corporative cu grad investițional din piețe dezvoltate și emergente.
ETF-urile de mărfuri oferă expunere la mărfuri fizice precum aurul, argintul sau petrolul, fără ca investitorul să trebuiască să le cumpere și să le depoziteze. Un ETF pe aur, de exemplu, urmărește prețul lingourilor de aur. Investitorii folosesc adesea ETF-urile de mărfuri ca protecție împotriva inflației sau a incertitudinii de pe piață.
ETF-urile sectoriale și tematice se concentrează pe o anumită industrie (precum tehnologia, sănătatea sau energia curată) sau pe o anumită temă de investiții (precum inteligența artificială sau securitatea cibernetică). Sunt mai concentrate decât ETF-urile pe piața largă, așa că poartă un risc mai mare specific sectorului, alături de un potențial de randament mai mare în acel sector.
ETF-urile ESG aplică criterii de selecție de mediu, sociale și de guvernanță activelor deținute și exclud companiile care nu îndeplinesc anumite praguri de sustenabilitate sau etică. Un ETF ESG pe FTSE 100, de exemplu, ar deține o parte filtrată din indicele standard, pe baza scorurilor ESG.
Fiecare tip are un rol diferit într-un portofoliu, iar un începător nu trebuie să le dețină pe toate. Majoritatea investitorilor noi pornesc de la un ETF de acțiuni pe piața largă și adaugă mai târziu alte tipuri de ETF-uri. Tabelul de mai jos rezumă ce deține fiecare tip, un indice-exemplu și riscul lui față de piața largă.
| Tip de ETF | Ce deține | Indice-exemplu | Risc față de piața largă |
|---|---|---|---|
| ETF de acțiuni | Acțiuni ale unor companii dintr-un indice bursier | S&P 500, MSCI World, FTSE 100 | Nivel de bază (este piața largă) |
| ETF de obligațiuni | Obligațiuni guvernamentale și/sau corporative | Bloomberg Global Aggregate Bond | Volatilitate mai mică, randament așteptat mai mic |
| ETF de mărfuri | Mărfuri fizice (aur, argint, petrol) | Prețul lingourilor de aur | Profil de risc diferit, folosit adesea ca protecție |
| ETF sectorial / tematic | Companii dintr-o singură industrie sau temă | MSCI World Information Technology | Mai mare (concentrat într-un singur sector) |
| ETF ESG | Companii filtrate după criterii de sustenabilitate | FTSE 100 ESG Select | Similar cu piața largă, ușor mai îngust |
Care este diferența dintre ETF-urile cu acumulare și cele cu distribuire?
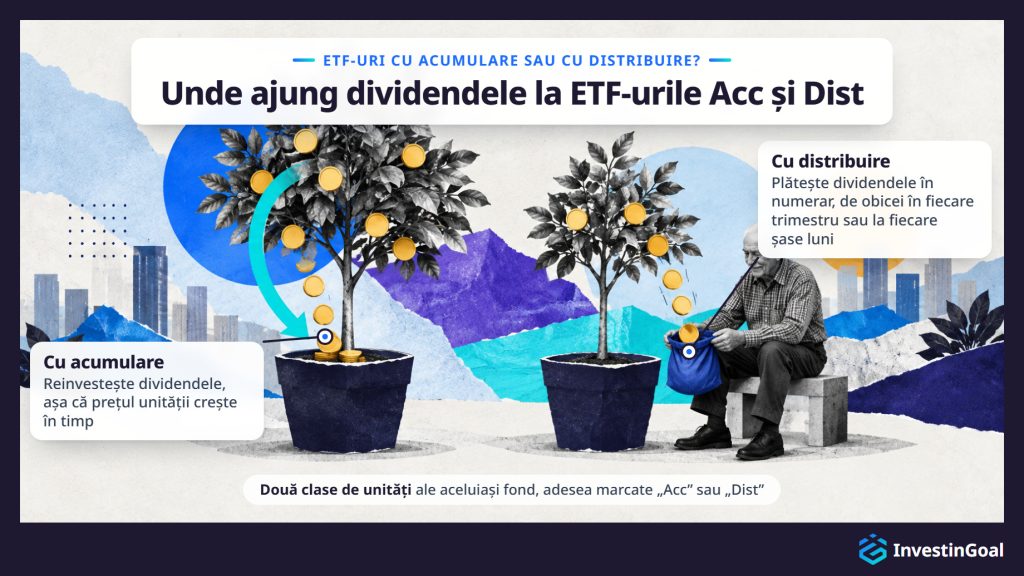
Un ETF cu acumulare reinvestește dividendele în fond, ceea ce ridică prețul unității în timp, în timp ce un ETF cu distribuire plătește dividendele investitorului în numerar, la intervale regulate. Diferența contează cel mai mult pentru investitorii din UE și din Regatul Unit, care pot alege de obicei între ambele versiuni ale aceluiași fond. Cele două versiuni se numesc clase de unități, iar tratamentul lor fiscal depinde de contul în care sunt deținute.
Continuați lectura
Diferența schimbă modul în care se compun randamentele dumneavoastră. La un ETF cu acumulare, fondul reinvestește automat dividendele. Nu primiți plăți în numerar, dar valoarea fiecărei unități crește în timp, pentru că fondul adaugă dividendele la activele sale. Acest lucru este în general mai simplu dacă vă concentrați pe creșterea pe termen lung, pentru că evită nevoia de a reinvesti manual dividende mici.
La un ETF cu distribuire, fondul plătește dividendele în contul dumneavoastră de brokeraj, de obicei în fiecare trimestru sau la fiecare șase luni. Apoi decideți dumneavoastră dacă reinvestiți aceste dividende sau le cheltuiți. Această structură se potrivește celor care vor un venit regulat din portofoliu.
Alegerea între acumulare și distribuire este deosebit de vizibilă la ETF-urile UCITS, fondurile europene care urmează un set comun de reguli ale UE, unde majoritatea fondurilor mari oferă ambele clase de unități sub același nume de fond, adesea marcate „Acc” sau „Dist” în denumirea fondului. Investitorii din UE și din Regatul Unit întâlnesc această alegere de fiecare dată când aleg un ETF pe o bursă europeană. ETF-urile listate în SUA distribuie aproape întotdeauna dividendele, așa că alegerea contează mai puțin pentru investitorii americani.
Tratamentul fiscal al ETF-urilor cu acumulare și cu distribuire diferă în funcție de țară și de tipul de cont.
De ce sunt ETF-urile o investiție bună pentru începători?
ETF-urile sunt o investiție bună pentru începători pentru că îmbină diversificarea largă, comisioanele anuale mici și tranzacționarea simplă într-un singur produs care nu cere nici experiență în alegerea acțiunilor, nici un capital de pornire mare.
Diversificarea vine odată cu prima achiziție, pentru că un ETF pe piața largă vă împarte banii între sute sau mii de companii. Un singur ETF face acest lucru instantaneu, fie că urmărește S&P 500, MSCI World sau FTSE 100. Astfel dispare riscul ca performanța slabă a unei singure companii să distrugă portofoliul, care este pericolul principal al cumpărării de acțiuni individuale.
Comisioanele anuale mici fac această diversificare ieftină. ETF-urile pe indici largi percep de obicei între 0,03% și 0,20% pe an, așa că un investitor cu 50.000 lei într-un ETF cu costuri mici plătește între 15 lei și 100 lei pe an comisioane de fond. Prin comparație, fondurile administrate activ percep frecvent între 0,50% și 1,50%. Potrivit SPIVA U.S. Scorecard al S&P Dow Jones Indices, 79% dintre fondurile americane administrate activ, cu acțiuni ale companiilor mari, au avut rezultate mai slabe decât S&P 500 în 2025. În cei 15 ani până în decembrie 2024, nicio categorie de fonduri americane de acțiuni nu a avut o majoritate de administratori activi care să-și depășească indicele de referință.
Simplitatea vine din faptul că un ETF se cumpără la fel ca o singură acțiune. Plasați un ordin printr-o platformă de brokeraj, iar tranzacția se execută în câteva secunde. Nu trebuie să cercetați companii individuale, să citiți rapoarte de profit sau să încercați să prindeți momentul potrivit al pieței.
Transparența este încorporată, pentru că ETF-urile publică zilnic lista completă a activelor deținute. Știți întotdeauna exact ce dețineți.
Lichiditatea vine de la bursă, unde puteți cumpăra și vinde ETF-uri oricând piața este deschisă. Nu există o perioadă de blocare și nici o întârziere la răscumpărare.
Aceste avantaje fac din ETF-uri punctul de pornire implicit pentru începători în majoritatea piețelor dezvoltate. Ele nu elimină riscul de pierderi, pentru că întreaga piață poate scădea.
Ce avantaj al ETF-urilor contează cel mai mult pentru dumneavoastră?
Alegeți un răspuns și vedeți cum se compară cu cel al altor cititori.
Care este suma minimă necesară pentru a investi în ETF-uri?
Suma minimă necesară pentru a investi în ETF-uri este prețul unei singure unități, de la aproximativ 50 lei la câteva mii de lei, în funcție de fond, iar multe platforme oferă acum unități fracționate sau planuri automate de economisire de la 1 € sau 25 £ pe lună.
Continuați lectura
În SUA, majoritatea brokerilor online le permit investitorilor să cumpere unități fracționate de ETF-uri, ceea ce înseamnă că puteți investi 5 $ sau 10 $ într-un ETF al cărui preț pentru o unitate întreagă este 400 $. Brokerii americani cer adesea 0 $ pentru deschiderea unui cont, iar mulți nu percep niciun comision la tranzacțiile cu ETF-uri.
În UE, Trade Republic și Scalable Capital oferă planuri de economisire în ETF-uri de la 1 € pe lună. Ambele sunt neobrokeri, brokeri online care funcționează în principal printr-o aplicație mobilă. Un plan de economisire investește o sumă fixă într-un ETF ales, la intervale regulate, așa că investitorul nu trebuie să aleagă momentul achizițiilor și nici să strângă mai întâi o sumă mare.
În Regatul Unit, multe platforme oferă investiții regulate de la 25 £ pe lună printr-un Stocks and Shares ISA sau printr-un cont general de investiții. Depunerea minimă pentru deschiderea unui cont diferă de la o platformă la alta, dar se situează adesea între 0 £ și 100 £.
Unitățile fracționate, tranzacționarea fără comision și planurile automate de economisire au coborât bariera de intrare la o singură cifră în SUA, în UE și în Regatul Unit.
Cât costă investiția în ETF-uri?
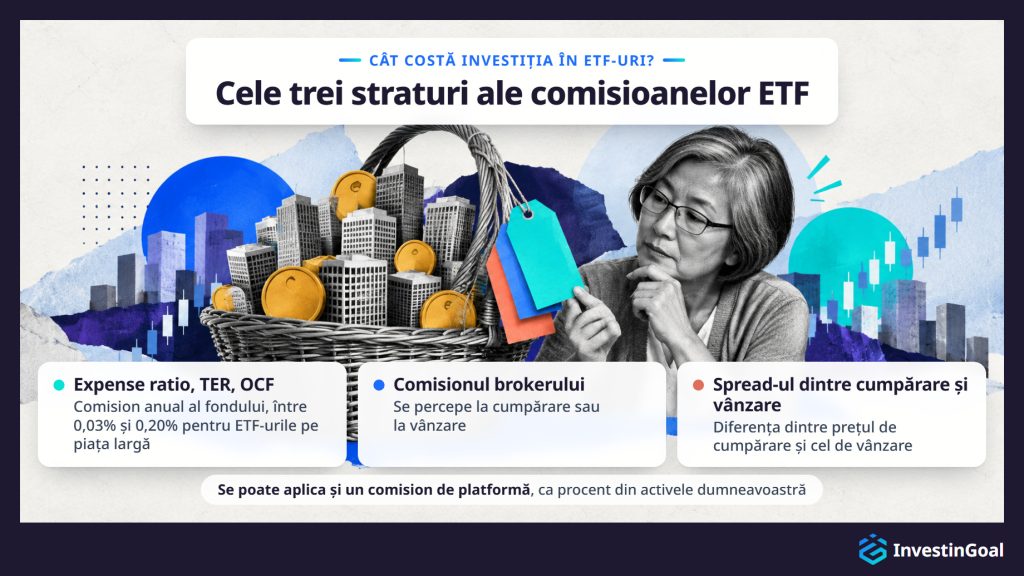
Costul investiției în ETF-uri are trei straturi: comisionul anual al fondului (de obicei între 0,03% și 0,20% pentru ETF-urile pe piața largă, adică de la 1,50 lei la 10,00 lei pe an pentru fiecare 5.000 lei investiți), comisionul brokerului la cumpărare sau vânzare și spread-ul din momentul tranzacției. Același cost anual al fondului se numește expense ratio în SUA și TER (total expense ratio) sau OCF (ongoing charges figure) în Europa și în Regatul Unit. Cele trei denumiri înseamnă același cost.
Comisionul anual este cel mai important cost de înțeles. Fondul îl reține automat din activele sale, așa că nu veți vedea niciodată o factură separată. El reduce puțin randamentul fondului în fiecare an. Un ETF cu un comision de 0,07% costă 3,50 lei pe an pentru fiecare 5.000 lei investiți, în timp ce un fond administrat activ cu un comision de 1,00% costă 50,00 lei pentru aceeași sumă. În decenii, dobânda compusă mărește această diferență.
Comisioanele brokerului sunt al doilea strat. De la sfârșitul lui 2019, când Charles Schwab, Fidelity și TD Ameritrade au renunțat la comisioanele pentru tranzacțiile cu ETF-uri listate în SUA, tranzacționarea fără comision a devenit standardul printre brokerii online americani importanți. În Europa, neobrokerii percep adesea de la 0 € la 1 € pe tranzacție, în timp ce băncile tradiționale pot percepe de la 5 € la 15 €. În Regatul Unit, platforme precum Trading 212 și InvestEngine oferă investiții în ETF-uri fără comision, în timp ce Hargreaves Lansdown percepe 6,95 £ pe tranzacție online, iar Interactive Investor 3,99 £, și ambele oferă investiții lunare regulate fără comision de tranzacționare. Se poate aplica și un comision de platformă, în special în Regatul Unit, iar acesta este un procent din activele deținute pe platformă.
Spread-ul (diferența dintre prețul de cumpărare și cel de vânzare) este al treilea strat. Este diferența dintre prețul la care puteți cumpăra un ETF și prețul la care îl puteți vinde în orice moment dat. Pentru ETF-urile mari și lichide, care urmăresc indici majori, spread-ul este de obicei de câțiva cenți pe unitate și are un impact mic. Pentru ETF-urile mai mici sau mai puțin lichide, spread-ul poate fi mai larg.
ETF-urile costă mult mai puțin decât fondurile administrate activ. Comisioanele anuale mici, comisioanele de brokeraj în scădere și spread-urile strânse fac din ETF-uri una dintre cele mai ieftine investiții disponibile investitorilor de retail. Împreună cu comisionul de platformă, aceste trei straturi alcătuiesc comisioanele ETF-urilor pe care le plătește un începător, iar tabelul de mai jos le compară în SUA, în UE și în Regatul Unit.
| Strat de cost | SUA | UE | Regatul Unit |
|---|---|---|---|
| Comision anual al fondului | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Comision de broker | 0 $ la majoritatea brokerilor importanți (din 2019) | 0 €–1 € la neobrokeri; 5 €–15 € la băncile tradiționale | 0 £ la Trading 212, InvestEngine; 3,99 £–6,95 £ la alții |
| Comision de platformă | Neobișnuit | Variază; unii neobrokeri nu percep niciunul | Frecvent (procent din active sau taxă anuală fixă) |
| Spread | Câțiva cenți pe unitate pentru ETF-urile mari și lichide, în toate jurisdicțiile; mai larg pentru ETF-urile mai mici sau mai puțin lichide | ||
Cum sunt impozitate ETF-urile?
ETF-urile sunt impozitate în funcție de țara de reședință a investitorului și de tipul de cont în care sunt deținute, iar România nu are niciun cont cu avantaje fiscale care să reducă impozitul pe ETF-uri.
Continuați lectura
În România, ETF-urile urmează regulile acțiunilor, așa că un ETF cu acumulare nu plătește impozit pe dividende până când este vândut, în timp ce un ETF cu distribuire plătește impozitul pe dividende, care a crescut de la 10% la 16% la 1 ianuarie 2026. Contează și platforma care ține contul, pentru că o platformă din România reține și plătește impozitul pe câștiguri, în timp ce în cazul unei platforme străine investitorul declară câștigurile prin formularul 212 până la 25 mai. Dividendele plătite de companii americane către ETF-uri cu domiciliul în Europa sunt supuse și unui impozit reținut la sursă (withholding tax), pe care SUA îl rețin direct. Acesta este parțial motivul pentru care multe ETF-uri europene au domiciliul în Irlanda, unde un tratat fiscal favorabil cu SUA reduce rata.
Regulile fiscale se schimbă de la o țară la alta și în timp. România nu are niciun cont cu avantaje fiscale pentru ETF-uri, așa că aceleași reguli fiscale se aplică oricărui cont de ETF-uri.
Care sunt riscurile investiției în ETF-uri?
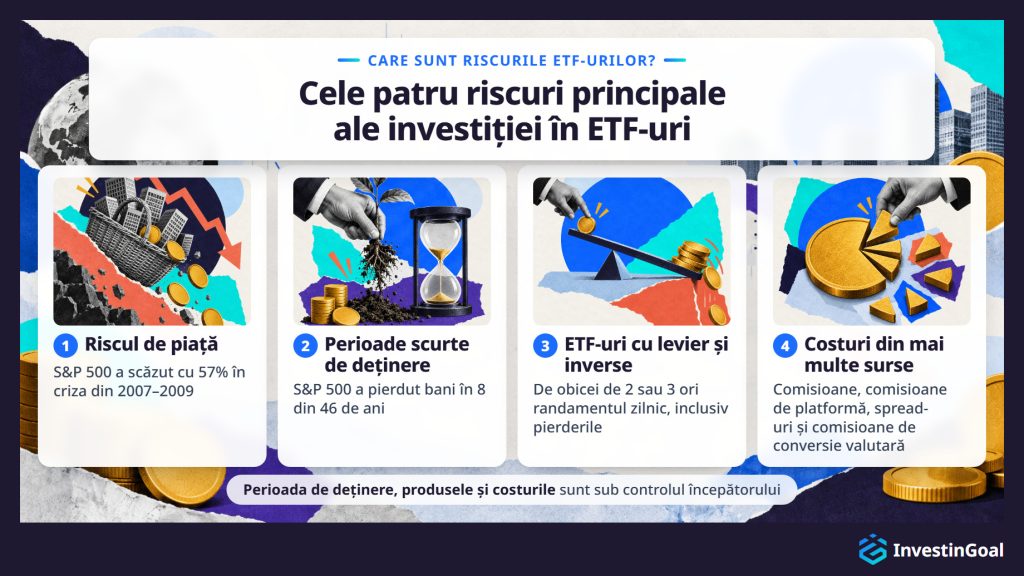
Principalele riscuri ale investiției în ETF-uri sunt riscul de piață, perioadele scurte de deținere, ETF-urile cu levier și cele inverse, și costurile din mai multe surse. Întregul indice poate scădea, iar în trecut au existat scăderi ale piețelor largi de 30–50%. O perioadă scurtă de deținere face o pierdere mai probabilă, ETF-urile cu levier și cele inverse amplifică pierderile și nu se potrivesc începătorilor, iar comisioanele pe care nimeni nu le urmărește pot lua o parte mare din randamente.
- Riscul de piață este cel mai fundamental, pentru că un ETF care urmărește S&P 500 sau MSCI World scade atunci când scad aceste piețe. Diversificarea reduce impactul scăderii unei singure companii, dar nu protejează împotriva scăderilor generale ale pieței. În criza financiară din 2007–2009, S&P 500 a scăzut cu 57% de la maximul din octombrie 2007 până la minimul din martie 2009, potrivit datelor Rezervei Federale. În prăbușirea provocată de COVID-19, S&P 500 a scăzut cu 34% între 19 februarie și 23 martie 2020, o scădere care a durat doar 23 de zile de tranzacționare.
- Perioadele scurte de deținere măresc probabilitatea unei pierderi. Din 1980 până în 2025, S&P 500 a pierdut bani în 8 din 46 de ani calendaristici, cu dividendele incluse, adică aproximativ un an din șase. Pe perioade mai lungi, probabilitatea unei pierderi scade brusc, dar nu ajunge la zero. Anarkulova, Cederburg și O’Doherty au studiat datele burselor din 39 de țări dezvoltate între 1841 și 2019, într-o lucrare publicată în Journal of Financial Economics. Ei au constatat că, chiar și pe 30 de ani, un investitor are o probabilitate de aproximativ 12% de a obține un randament real negativ. Din acest motiv ETF-urile sunt în esență o investiție pe termen lung, iar începătorii nu ar trebui să investească bani de care ar putea avea nevoie pe termen scurt.
- ETF-urile cu levier și cele inverse sunt produse pe care începătorii ar trebui să le evite complet. ETF-urile cu levier folosesc instrumente derivate pentru a multiplica randamentul zilnic al unui indice, de obicei de 2 sau 3 ori, ceea ce multiplică și pierderile. ETF-urile inverse urmăresc să câștige atunci când un indice scade și pierd valoare când indicele crește. Ambele sunt instrumente de tranzacționare pe termen scurt, nu investiții pe termen lung, și, pentru că randamentul lor se resetează în fiecare zi, pot pierde bani chiar și atunci când indicele se termină la același nivel de la care a pornit.
- Costurile din mai multe surse se adună. Comisioanele anuale ale fiecărui ETF sunt mici, dar costul total al investiției include și comisioanele brokerului, comisioanele de platformă, spread-urile și comisioanele de conversie valutară. Un investitor care nu cunoaște aceste straturi poate pierde din randament mai mult decât se aștepta, mai ales cu achiziții mici și frecvente.
ETF-urile pe indici largi, deținute pe perioade lungi, au oferit randamente solide în trecut, dar performanța trecută nu garantează rezultatele viitoare. Un începător poate controla trei dintre cele patru riscuri ale ETF-urilor: perioada de deținere, alegerea produselor și costurile.
Înainte de a citi această secțiune, știați că un ETF pe piața largă poate pierde peste 50% într-o prăbușire?
Alegeți un răspuns și vedeți cum se compară cu cel al altor cititori.
Cum încep începătorii să investească în ETF-uri?
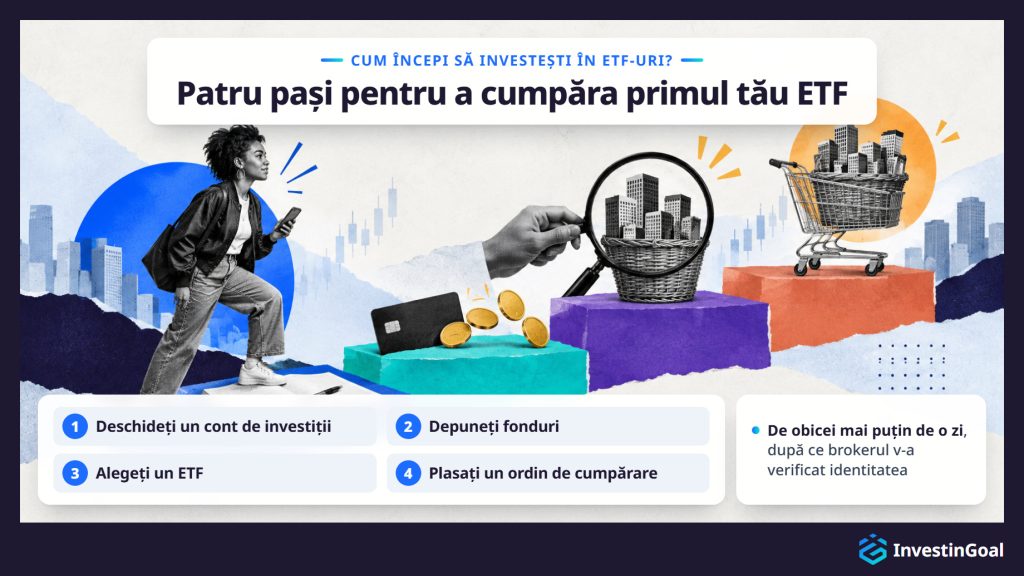
Începătorii încep să investească în ETF-uri deschizând un cont la un broker reglementat, depunând bani, alegând un ETF și plasând un ordin de cumpărare, ceea ce durează de obicei mai puțin de o zi după ce brokerul le-a verificat identitatea.
- Deschideți un cont de investiții. Alegeți o platformă reglementată în România sau în altă țară din UE și înregistrați-vă, ceea ce înseamnă să trimiteți documente de identitate pentru ca platforma să vă poată verifica contul, așa cum cer regulile împotriva spălării banilor. În România, tipul de cont este un cont de brokeraj standard, pentru că România nu are niciun cont cu avantaje fiscale pentru ETF-uri.
- Depuneți fonduri. După ce brokerul v-a verificat contul, transferați bani din contul dumneavoastră bancar. Majoritatea platformelor creditează depunerile în cel mult o zi lucrătoare, iar unele oferă depuneri instantanee cu cardul de debit sau prin transfer bancar instant.
- Alegeți un ETF. Căutați ETF-ul după numele fondului, simbolul său (ticker) sau codul ISIN, cu funcția de căutare pe care o are fiecare platformă. Dacă nu v-ați hotărât încă ce ETF să cumpărați, luați această decizie înainte de a plasa un ordin.
- Plasați un ordin de cumpărare. Introduceți numărul de unități, sau suma de bani dacă platforma oferă unități fracționate, și alegeți un tip de ordin. Un ordin la piață cumpără imediat la prețul curent al pieței. Un ordin limită stabilește un preț maxim pe care sunteți dispus să îl plătiți și se execută doar dacă piața atinge acel preț. Pentru ETF-urile lichide pe piața largă, un ordin la piață în timpul programului normal de tranzacționare este de obicei suficient.
Acești patru pași sunt aceiași în fiecare țară. Tipul de cont, regulile și platformele diferă de la o țară la alta și ele modelează felul în care începătorii încep să investească în ETF-uri în România.
Cea mai simplă configurare cu ETF-uri cere două decizii, un fond global pe piața largă și o platformă. După aceea, o achiziție lunară automată face treaba, fără rebalansare și fără modificări ale alocării.
 Filippo UcchinoCofondator, CEO și redactor-șef al InvestinGoal
Cum investesc începătorii în ETF-uri în România?
În România, începătorii investesc în ETF-uri deschizând un cont la o platformă precum XTB, eToro sau Freedom24 și cumpără ETF-uri UCITS, adesea prin planuri automate de economisire.
Continuați lectura
Regulile privind vânzarea produselor de investiții către investitorii de retail în Uniunea Europeană provin din MiFID II, Directiva privind piețele de instrumente financiare. MiFID II cere brokerilor să dezvăluie toate costurile înainte ca clientul să investească. Înainte de a vinde un produs complex, brokerul trebuie să verifice și dacă clientul are cunoștințele necesare pentru a-l înțelege. În România, aceste reguli sunt aplicate de Autoritatea de Supraveghere Financiară (ASF), iar o platformă autorizată într-o altă țară din UE poate servi investitori din România și în baza pașaportului european. Dacă o platformă autorizată în România dă faliment, Fondul de Compensare a Investitorilor (FCI) plătește clienților platformei până la o limită stabilită. Clienții unei platforme autorizate într-o altă țară din UE sunt acoperiți de schema de compensare a acelei țări.
Planurile de economisire în ETF-uri sunt o particularitate a pieței europene. Ele le permit investitorilor să configureze achiziții recurente dintr-un ETF ales, la o sumă și la un interval fixe (săptămânal, lunar sau trimestrial), iar mulți neobrokeri oferă aceste planuri fără comisioane de tranzacționare. Un plan de economisire automatizează investiția și elimină nevoia de a alege momentul achizițiilor, ceea ce îl face potrivit pentru investirea regulată a unor sume mici. În România, planurile de economisire în ETF-uri sunt oferite de XTB, de la 75 lei, eToro, de la $25, și Freedom24.
Investitorii din România cumpără ETF-uri UCITS, care urmează un cadru comun al UE, cu standarde de diversificare, transparență și protecție a investitorilor. iShares, Vanguard, Amundi, Xtrackers și ceilalți furnizori importanți oferă game largi de ETF-uri UCITS, listate la burse precum Euronext, XETRA și Borsa Italiana. România nu are niciun cont cu avantaje fiscale pentru ETF-uri, așa că investitorii dețin ETF-urile într-un cont standard.
Pot investitorii din România să cumpere ETF-uri americane?
Nu. Investitorii de retail din România nu pot cumpăra ETF-uri listate în SUA, pentru că un fond vândut lor are nevoie de un scurt document standard pe care ETF-urile listate în SUA nu îl au. În UE este Documentul cu informații cheie (KID), cerut de regulamentul PRIIPs.
ETF-urile populare listate în SUA nu sunt, așadar, disponibile investitorilor de retail din România. Printre ele se numără VOO (Vanguard S&P 500), SPY (SPDR S&P 500 ETF, administrat de State Street Global Advisors) și VTI (Vanguard Total Stock Market), pe care ghidurile americane de investiții le menționează des.
Cu toate acestea, echivalentele UCITS ale aproape fiecărui ETF american important sunt disponibile pe bursele europene. Vanguard, iShares și alți furnizori oferă versiuni UCITS ale celor mai populare fonduri ale lor, care urmăresc aceiași indici, cu performanțe comparabile. Un ETF UCITS pe S&P 500, de exemplu, urmărește același indice ca VOO sau SPY și oferă randamente aproape identice, iar mica diferență vine din metodele de urmărire și din comisioane.
Multe dintre aceste echivalente UCITS au domiciliul în Irlanda, care are un tratat favorabil privind impozitul reținut la sursă cu SUA. Domiciliul irlandez reduce impozitul reținut la sursă pe dividendele plătite de companiile americane de la 30% la 15%, ceea ce face din ETF-urile UCITS cu domiciliul în Irlanda cea mai eficientă fiscal modalitate prin care investitorii din România pot deține acțiuni americane.
Dacă un ghid american recomandă un ETF după simbolul său american, căutați echivalentul UCITS la bursa dumneavoastră locală. Expunerea de investiții este aceeași, iar în unele cazuri versiunea UCITS vine atât în clase de unități cu acumulare, cât și cu distribuire, o alegere pe care versiunea listată în SUA nu o oferă.
Cum își aleg începătorii primul ETF?
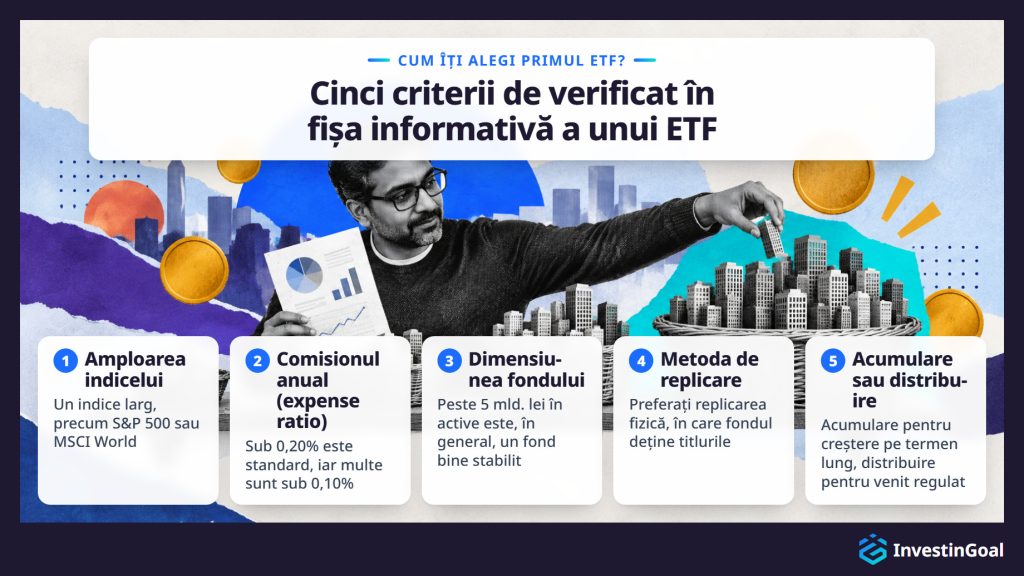
Începătorii își aleg primul ETF pornind de la un fond care urmărește un indice larg, cu costuri mici, și verificându-l după cinci criterii: indicele pe care îl urmărește, comisionul anual (expense ratio), dimensiunea și lichiditatea fondului, metoda de replicare (fizică sau sintetică) și dacă acumulează sau distribuie dividendele.
Amploarea indicelui este primul criteriu, iar un prim ETF ar trebui să urmărească un indice larg, bine diversificat, nu un sector îngust sau o temă. Cele mai frecvente trei puncte de pornire sunt S&P 500 (cele mai mari 500 de companii americane), MSCI World (doar piețe dezvoltate) și un indice global de piețe dezvoltate și emergente, precum MSCI ACWI (All Country World Index) sau FTSE All-World. Cu cât indicele este mai larg, cu atât investiția este mai diversificată.
Comisionul anual (expense ratio) este al doilea criteriu, pentru că, dintre fondurile care urmăresc același indice, cel cu comisionul mai mic oferă în timp randamente nete ușor mai mari, în rest toate fiind egale. Pentru ETF-urile pe piața largă, comisioanele sub 0,20% sunt standard, iar multe sunt sub 0,10%.
Dimensiunea fondului este al treilea criteriu și afectează lichiditatea și durata de viață a fondului. Fondurile mai mari au de obicei spread-uri mai strânse, o tracking difference mai mică și un risc mai mic de închidere. Un fond cu active administrate de peste 5 mld. lei este, în general, bine stabilit. Fondurile sub 500 mil. lei pot avea costuri de tranzacționare mai mari și sunt mai susceptibile să fie închise.
Metoda de replicare este al patrulea criteriu, iar majoritatea investitorilor noi ar trebui să prefere ETF-urile cu replicare fizică, în care fondul deține titlurile de bază, în locul ETF-urilor sintetice, care folosesc contracte swap. Replicarea fizică este mai simplu de înțeles și nu implică riscul de contraparte al contractelor swap.
Acumulare sau distribuire este al cincilea criteriu, iar alegerea depinde de obiectivele și de situația dumneavoastră fiscală. ETF-urile cu acumulare sunt de obicei mai simple pentru creșterea pe termen lung. ETF-urile cu distribuire se potrivesc celor care vor un venit regulat.
Aplicate împreună, aceste cinci criterii restrâng alegerea la o listă scurtă de fonduri. Fișa informativă a fiecărui ETF le arată pe toate cinci, așa că un începător poate alege un ETF comparând câteva fișe informative una lângă alta.
Cum alegeți platforma potrivită pentru a investi în ETF-uri?
Alegeți platforma potrivită pentru a investi în ETF-uri verificând patru factori: gama de ETF-uri disponibile, structura costului total (comisioane de tranzacționare, comisioane de platformă și eventuale costuri de custodie), dacă platforma este reglementată în țara dumneavoastră și dacă oferă tipul de cont de care aveți nevoie, cum ar fi un plan de economisire în ETF-uri.
Gama de ETF-uri este primul factor, pentru că o platformă este utilă doar dacă listează ETF-urile pe care vreți să le cumpărați. Unele platforme oferă acces la mii de ETF-uri de la mai multe burse, în timp ce altele oferă o selecție mai mică. Pentru ETF-urile pe indici largi, majoritatea platformelor importante au o acoperire adecvată, dar dacă vă interesează ETF-uri tematice sau regionale specifice, verificați că platforma le listează înainte de a deschide un cont.
Structura costurilor este al doilea factor, iar costul total de utilizare a unei platforme include comisioanele pe tranzacție, comisioanele continue de platformă (un procent din active sau o taxă fixă lunară ori anuală), costurile de custodie și orice comisioane de conversie valutară atunci când cumpărați ETF-uri într-o altă monedă. O platformă fără comisioane de tranzacționare, dar cu un comision anual de platformă mare, poate costa mai mult în timp decât una cu un mic comision pe tranzacție și fără comision de platformă. Comparația ar trebui să privească costul total pentru frecvența de tranzacționare și dimensiunea portofoliului pe care le estimați.
Reglementarea este al treilea factor și exclude orice platformă care nu o îndeplinește, indiferent de costuri sau de gamă. În România, platforma trebuie să respecte MiFID II și să fie autorizată de ASF sau de autoritatea unei alte țări din UE, precum BaFin în Germania sau CySEC în Cipru. Reglementarea cere platformei să păstreze activele clienților separat de banii proprii și vă dă acces la o schemă de compensare dacă platforma dă faliment. Pentru o platformă autorizată în România, schema este FCI.
Tipul de cont este al patrulea factor. Investitorii din România pot dori un plan de economisire pentru investiții recurente automate. Dacă platforma nu oferă tipul de cont de care aveți nevoie, ceilalți trei factori nu mai contează.
Aplicați împreună, cei patru factori restrâng alegerea la două sau trei platforme. Un începător poate apoi compara aceste platforme pentru ETF-uri una lângă alta, pe site sau în aplicațiile pentru ETF-uri pe care le oferă majoritatea lor.
Este posibil să tranzacționez ETF-uri în loc să investesc în ele?
Da, investitorii pot tranzacționa ETF-uri în loc să investească în ele, pe termen scurt sau prin CFD-uri, dar această abordare poartă un risc și un cost mult mai mari decât investiția pe termen lung și nu se potrivește începătorilor care își construiesc primul portofoliu.
Continuați lectura
Tranzacționarea de ETF-uri în sens pe termen scurt înseamnă cumpărarea și vânzarea de ETF-uri pe parcursul a zile, săptămâni sau luni pentru a câștiga din mișcările de preț, în loc să le dețină ani de zile pentru a prinde creșterea pe termen lung a indicelui. Această abordare cere decizii de moment corecte, din nou și din nou. Brad Barber și Terrance Odean au trecut în revistă cercetările privind investitorii individuali în Handbook of the Economics of Finance și au constatat că investitorii individuali au rezultate mai slabe decât reperele standard, precum fondurile index cu costuri mici, iar cei care tranzacționează cel mai frecvent obțin cele mai mici randamente nete.
Tranzacționarea de CFD-uri (contract for difference, contract pentru diferență) pe ETF-uri le permite investitorilor să speculeze pe prețurile ETF-urilor cu levier, ceea ce înseamnă să controleze o poziție mai mare decât le-ar permite în mod normal capitalul. Levierul amplifică atât câștigurile, cât și pierderile, și este posibil să pierdeți mai mult decât investiția inițială. CFD-urile nu sunt disponibile investitorilor de retail din SUA, dar sunt disponibile în Regatul Unit și în UE, în baza unor reguli stricte, inclusiv limite de levier și protecție împotriva soldului negativ stabilite de FCA în Regatul Unit și de autoritățile naționale din UE.
Investiția pe termen lung în ETF-uri este o strategie construită pe diversificare, dobândă compusă și costuri mici. Tranzacționarea pe termen scurt este o altă activitate, cu un alt profil de risc, costuri mai mari și o probabilitate de succes mult mai mică pentru participanții fără experiență. Orizontul de timp, costul și toleranța la risc sunt ceea ce separă tranzacționarea de investiții.